
Oportunidades en créditos inmobiliarios impagados (NPL) y activos judiciales en España
Listado actualizado de oportunidades en créditos inmobiliarios impagados (NPL), cesiones de remate y venta sin posesión.
Accede a activos judiciales en distintas fases del procedimiento y analiza cada operación con criterio.
En un crédito inmobiliario impagado (NPL) no se vende el inmueble, sino el crédito con garantía hipotecaria sobre ese activo. Esta diferencia es clave para entender plazos, riesgos y estrategia de salida.
Más de 13.000 oportunidades publicadas y operaciones off-market disponibles.
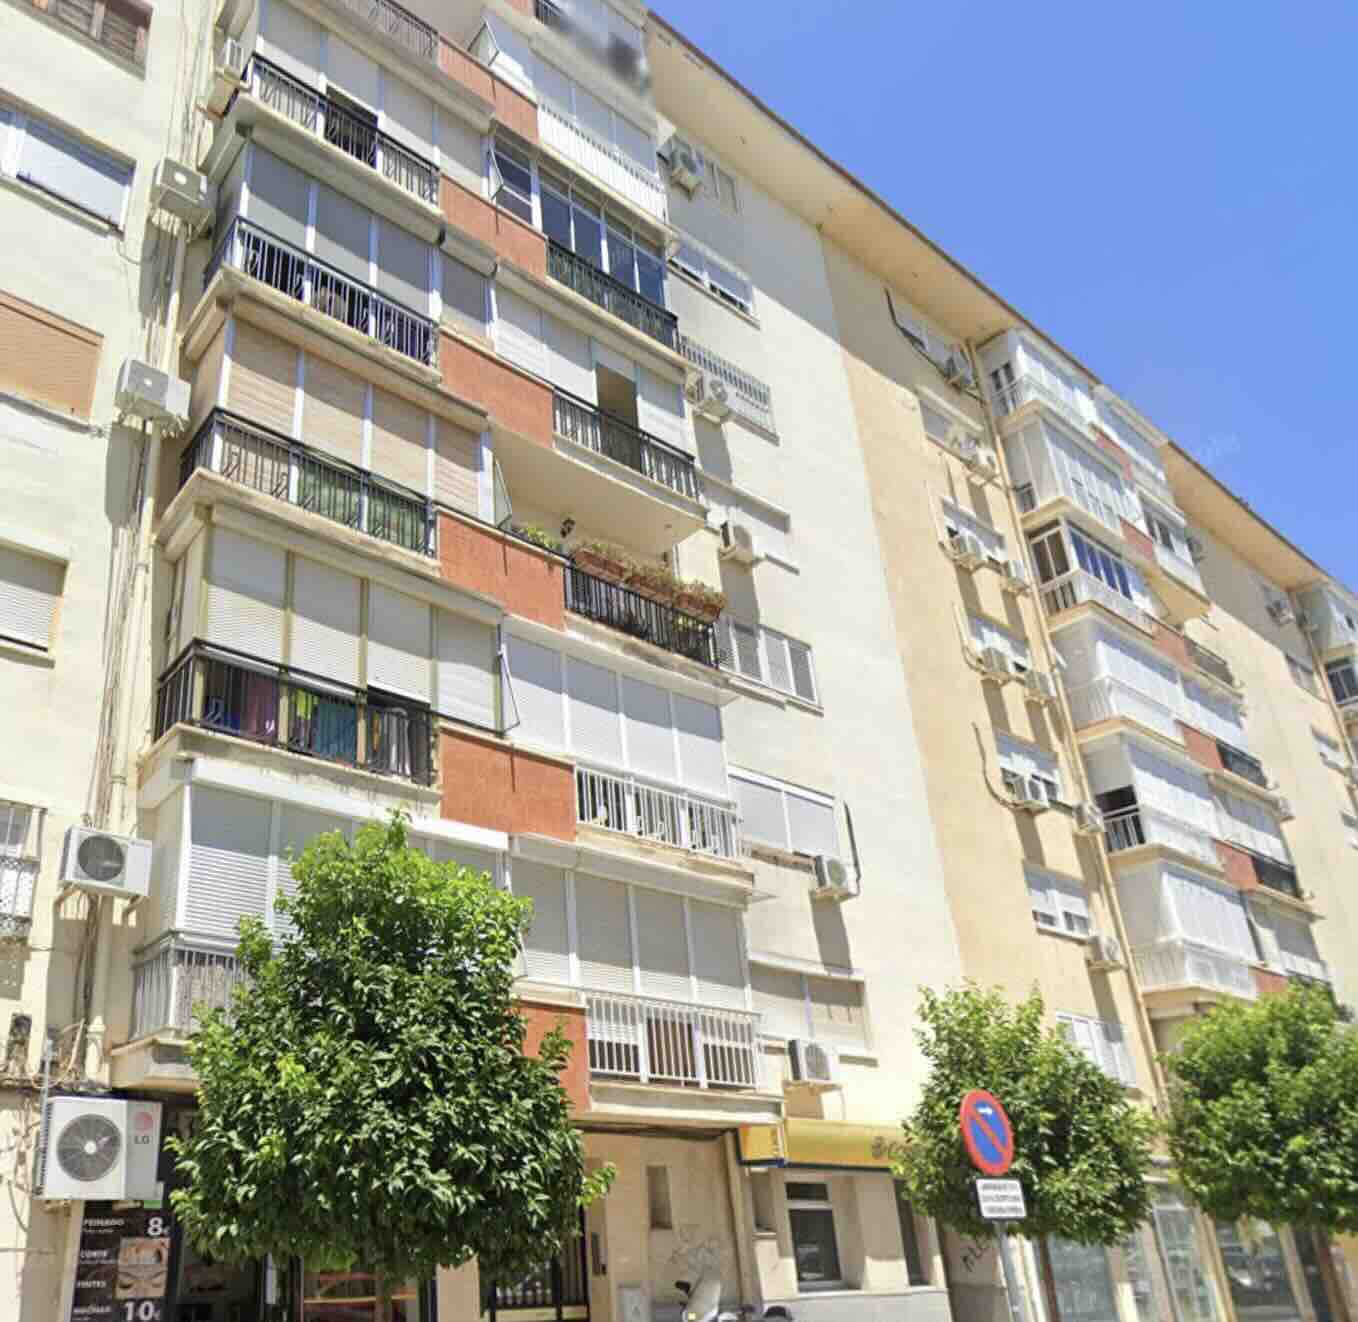
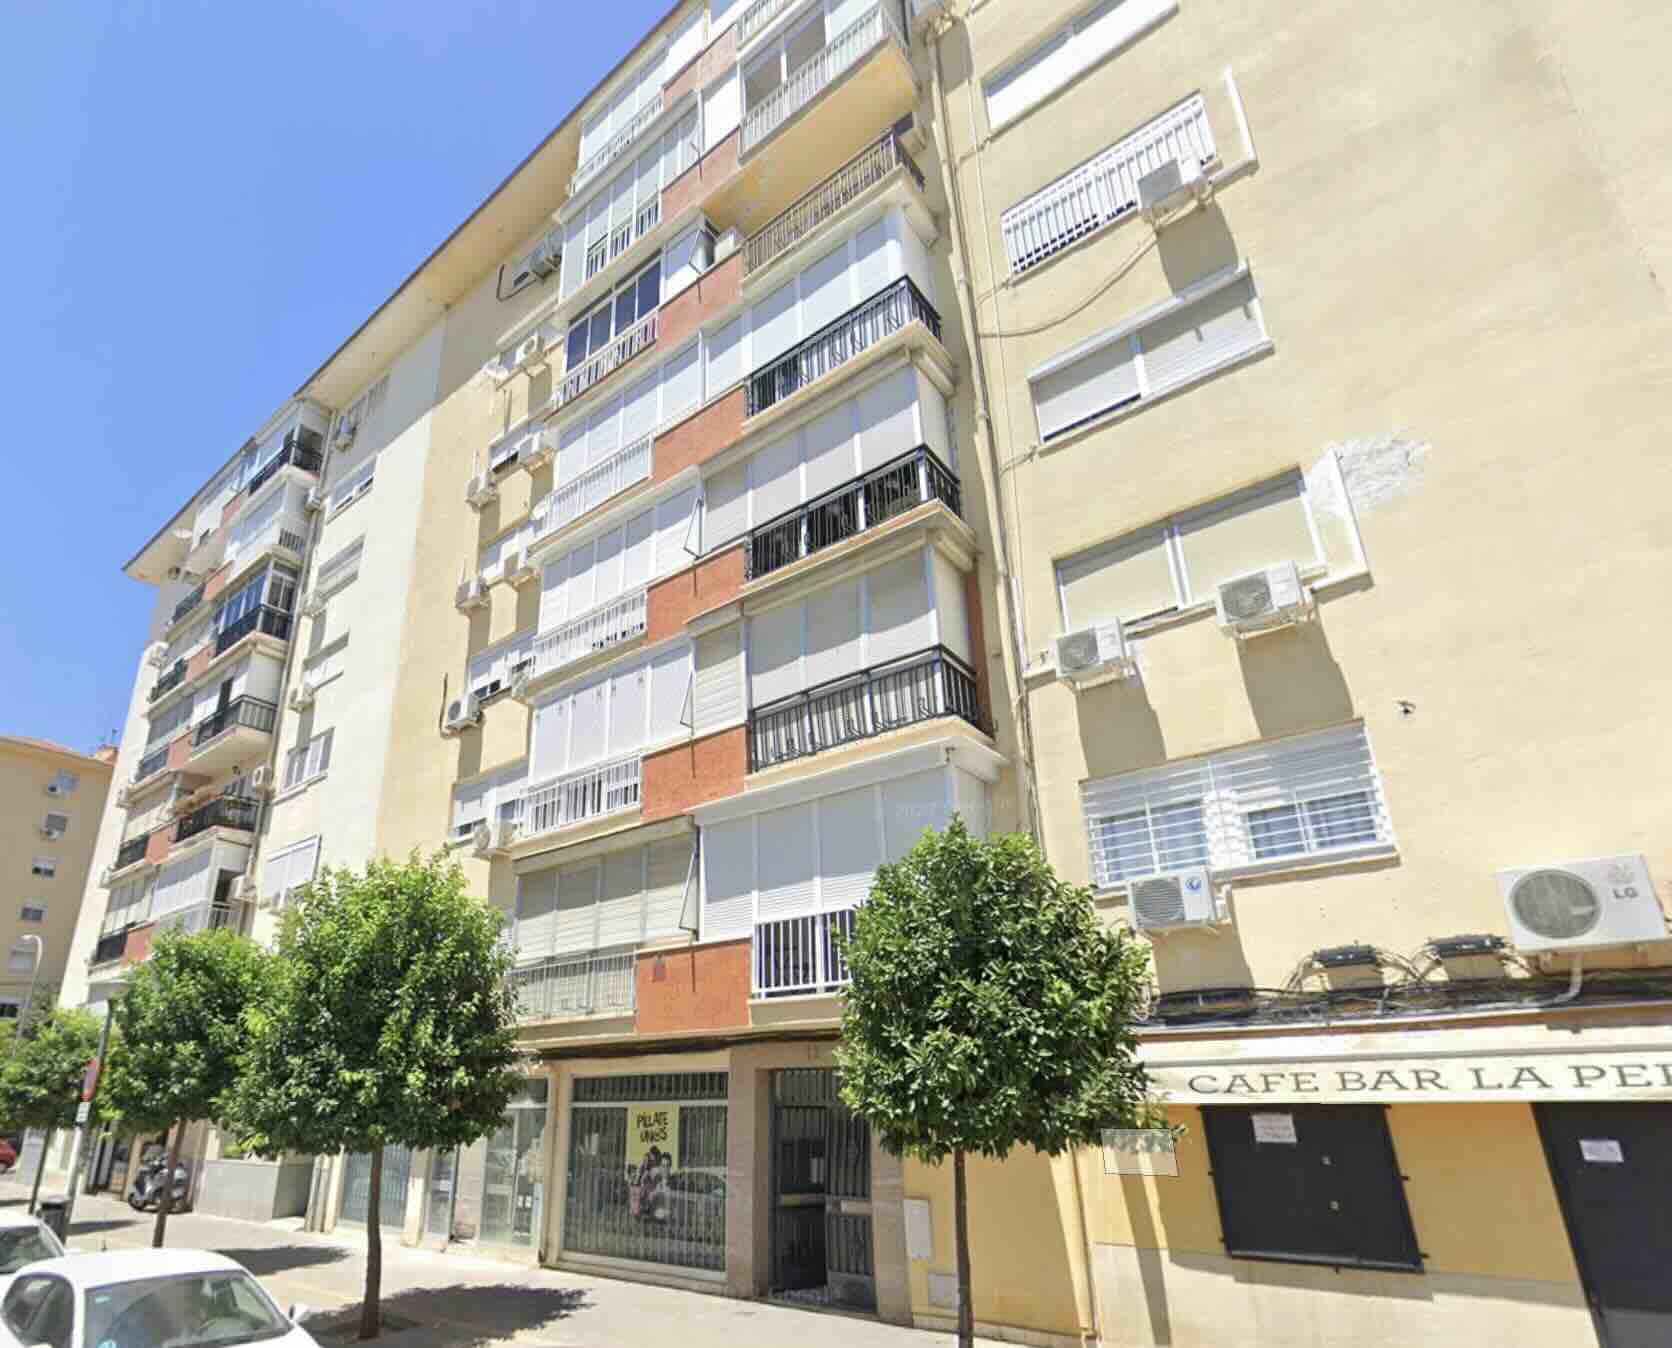
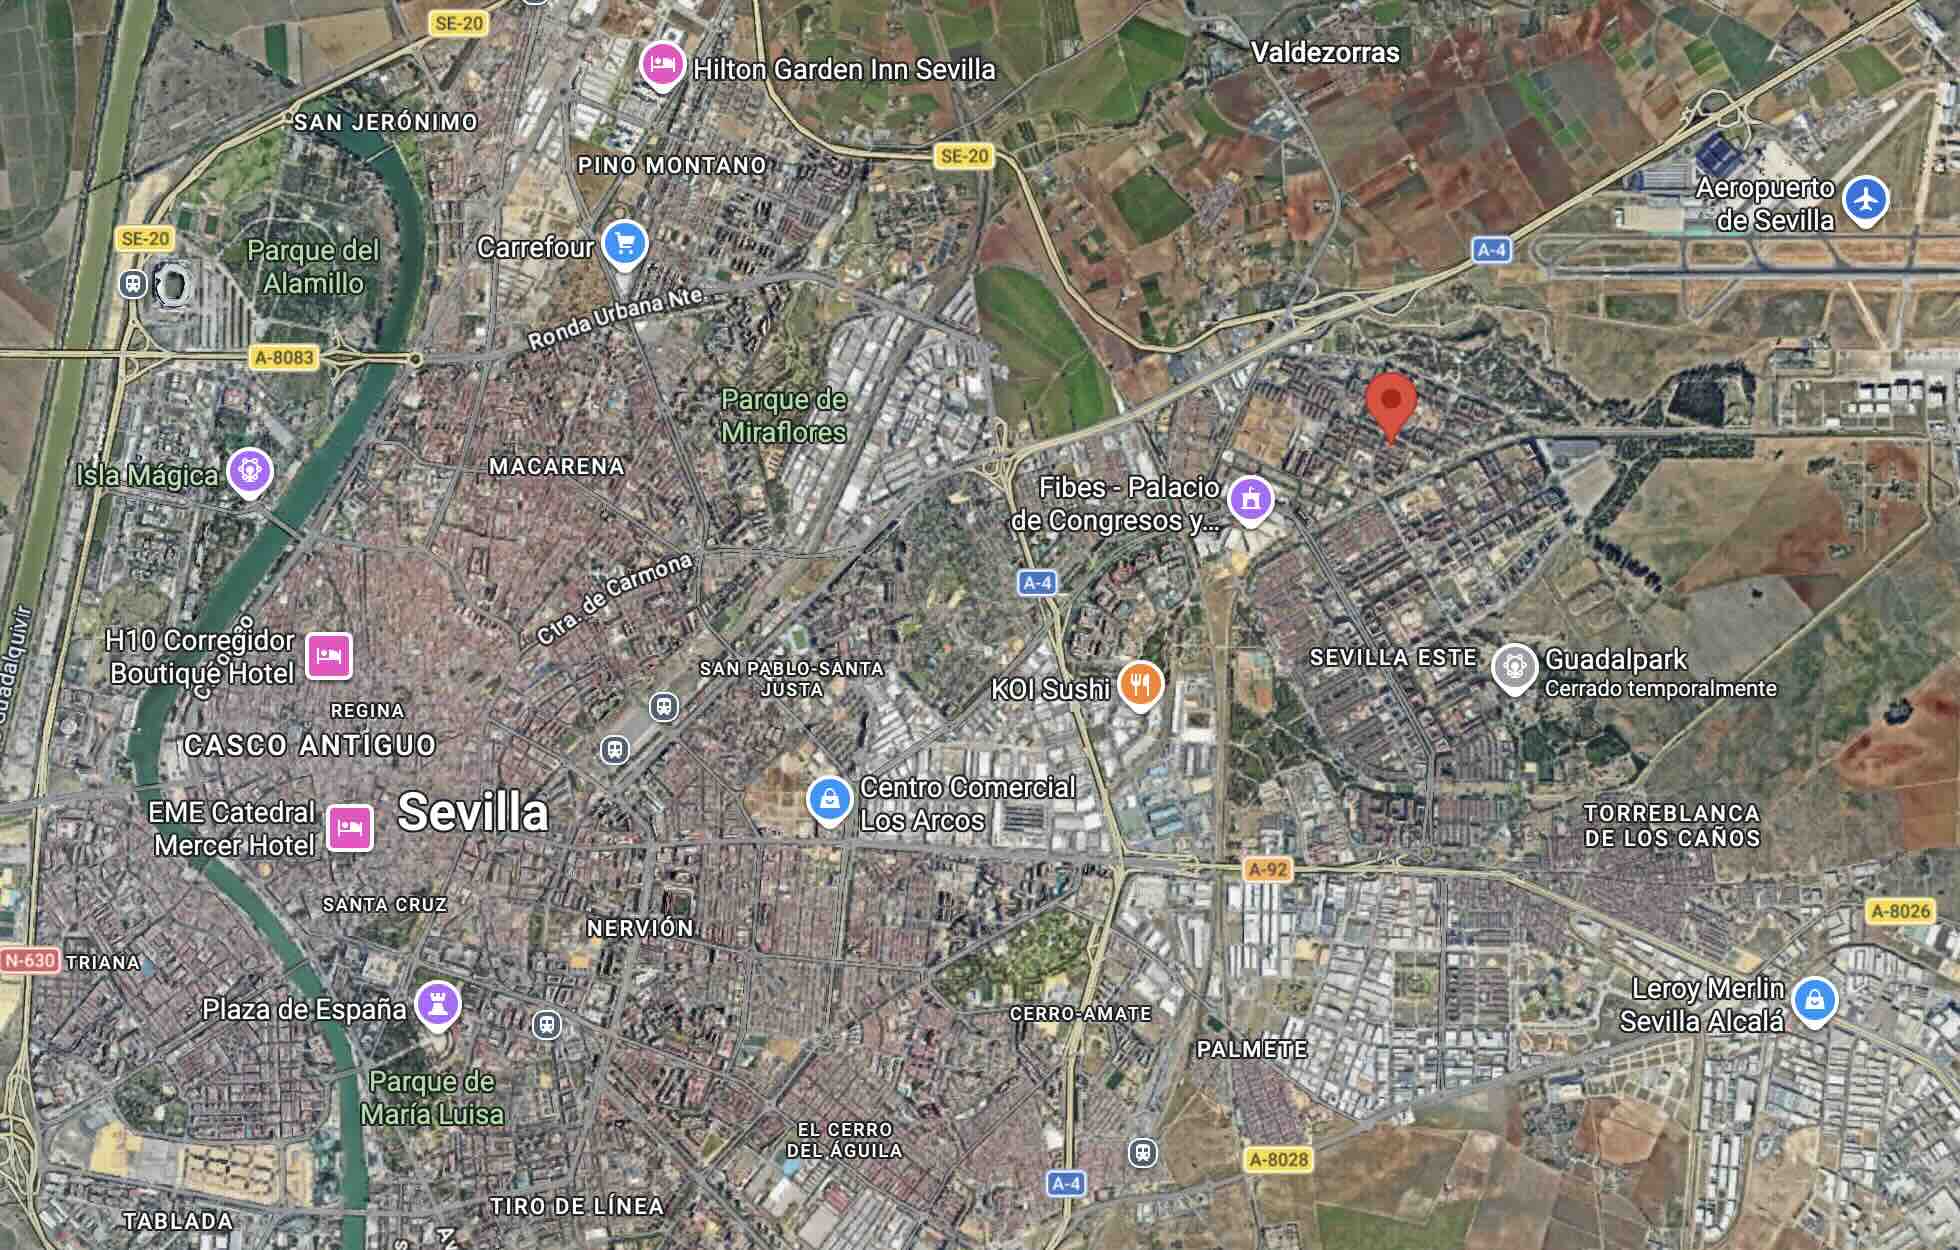
Piso-Plaza del Obradoiro 12- Sevilla
Oferta inicial/ a mejorar: €103,000.00
El precio de reserva no se ha cumplido por ninguna oferta.
Venta de crédito
NPL en fase de subasta sobre vivienda en Plaza del Obradoiro 12, Sevilla
Referencia interna: ESC-HO-01-1802
Colateral
Crédito inmobiliario impagado garantizado con una vivienda situada en
Plaza del Obradoiro 12, en Sevilla.
La vivienda se encuentra en la planta quinta, puerta 17,
con una superficie construida catastral aproximada de 94 m².
Según la descripción registral, la finca cuenta con una superficie construida aproximada
de 93,95 m² y se distribuye en vestíbulo, comedor-estar con solana,
tres dormitorios, aseo y cocina con galería.
El inmueble forma parte de un edificio construido en 1975 y tiene uso principal
residencial.
Localización del inmueble
Plaza del Obradoiro 12 · Escalera 1 · Planta 5ª · Puerta 17
41019 Sevilla
Referencia catastral: 1444402TG4414S0023IW
Finca registral: 1.601
CRU: 41031000361522
Registro: Registro de la Propiedad nº 4 de Sevilla
Deuda y estado judicial
El crédito se encuentra judicializado mediante procedimiento de ejecución hipotecaria
573/2022, seguido ante la Sección Civil del Tribunal de Instancia de Sevilla,
Plaza nº 20.
- Auto despachando ejecución: 28/09/2022
- Principal despachado: 103.417,84 €
- Intereses y costas presupuestados: 31.000 €
- Fase judicial actual: pendiente de convocatoria de subasta
- Subasta: solicitada y reiterada mediante escrito de impulso
- Último impulso procesal: solicitud de convocatoria de subasta presentada el 12/02/2026
- Sucesión procesal: acordada el 15/02/2024
- Vencimiento anticipado: cumple los requisitos de la LCCI, según la información facilitada
El procedimiento ha atravesado distintas incidencias de notificación, incluyendo intentos
negativos, averiguaciones domiciliarias, notificación edictal y posterior solicitud de
convocatoria de subasta.
Actualmente, el siguiente hito procesal previsto es la convocatoria de subasta
de la finca hipotecada.
Cargas
La finca consta gravada con hipoteca, posteriormente modificada, ampliada y cedida,
que constituye la garantía objeto del procedimiento de ejecución hipotecaria.
La responsabilidad hipotecaria vigente recogida en la nota simple asciende a
137.000 € de principal, más 10.960 € por intereses ordinarios,
49.320 € por intereses moratorios y 20.550 € para costas y gastos.
El valor de subasta fijado registralmente es de 217.830 €.
La finca consta calificada como Vivienda de Protección Oficial subvencionada
por plazo de 50 años, según la información registral disponible.
Situación posesoria
No se dispone de información confirmada sobre la situación posesoria actual de la vivienda.
Condiciones de venta
- Tipo de operación: adquisición de crédito inmobiliario impagado (NPL)
- Garantía: vivienda residencial en Sevilla
- Fase judicial: ejecución hipotecaria pendiente de convocatoria de subasta
- Precio: a consultar
- Gastos e impuestos: no incluidos
Advertencia legal
La adquisición del crédito no implica la compra directa del inmueble. El comprador adquiere
la posición acreedora y los derechos asociados a la garantía hipotecaria, pudiendo continuar
el procedimiento judicial o alcanzar un acuerdo conforme a la normativa aplicable.
Acceso a oportunidades
Accede a oportunidades inmobiliarias antes de que lleguen al mercado
Únete a nuestra red de inversores
Recibe oportunidades NPL, cesiones de remate y activos sin posesión según tu perfil de inversión.
Operaciones off-market
Consulta operaciones fuera de mercado y oportunidades que ya no están activas públicamente.
Alta gratuita y sin compromiso. Las oportunidades off-market se comparten primero con nuestra red de inversores.
Cómo usar este listado
1
Filtra por tipología y ubicación
2
Revisa el estado de la operación
3
Entra en la ficha y valida: colateral, fase del procedimiento y estrategia de salida
Preguntas frecuentes
¿Qué es un crédito inmobiliario impagado (NPL)?
Es un crédito hipotecario en situación de impago garantizado con un inmueble. El inversor adquiere el crédito — no el inmueble directamente — y el resultado depende de la estrategia de recuperación elegida.
¿Qué diferencia hay entre NPL y cesión de remate?
En un NPL compras el crédito antes de que el proceso judicial llegue a subasta. En una cesión de remate, la subasta ya se ha celebrado y se transmiten los derechos de adjudicación a un tercero.
¿Cuáles son los escenarios típicos al invertir en un NPL?
Los tres escenarios principales son: acuerdo extrajudicial con el deudor, continuación de la ejecución hipotecaria hasta adjudicación, o venta del crédito a un tercero. El resultado depende del escenario ejecutado y del coste total real.
¿Cómo priorizo qué oportunidades analizar primero?
Empieza por tipología de inmueble y ubicación, valida la fase del procedimiento y define la estrategia de salida antes de entrar. Apóyate en la calculadora ROI para estructurar los números.
Las operaciones aquí mostradas son parte de procesos de cesión de remate, ventas sin posesión y venta de créditos con garantía inmobiliaria (NPL). La información se ofrece para análisis independiente. No constituye asesoramiento ni recomendación de inversión.
