
Oportunidades en créditos inmobiliarios impagados (NPL) y activos judiciales en España
Listado actualizado de oportunidades en créditos inmobiliarios impagados (NPL), cesiones de remate y venta sin posesión.
Accede a activos judiciales en distintas fases del procedimiento y analiza cada operación con criterio.
En un crédito inmobiliario impagado (NPL) no se vende el inmueble, sino el crédito con garantía hipotecaria sobre ese activo. Esta diferencia es clave para entender plazos, riesgos y estrategia de salida.
Más de 13.000 oportunidades publicadas y operaciones off-market disponibles.
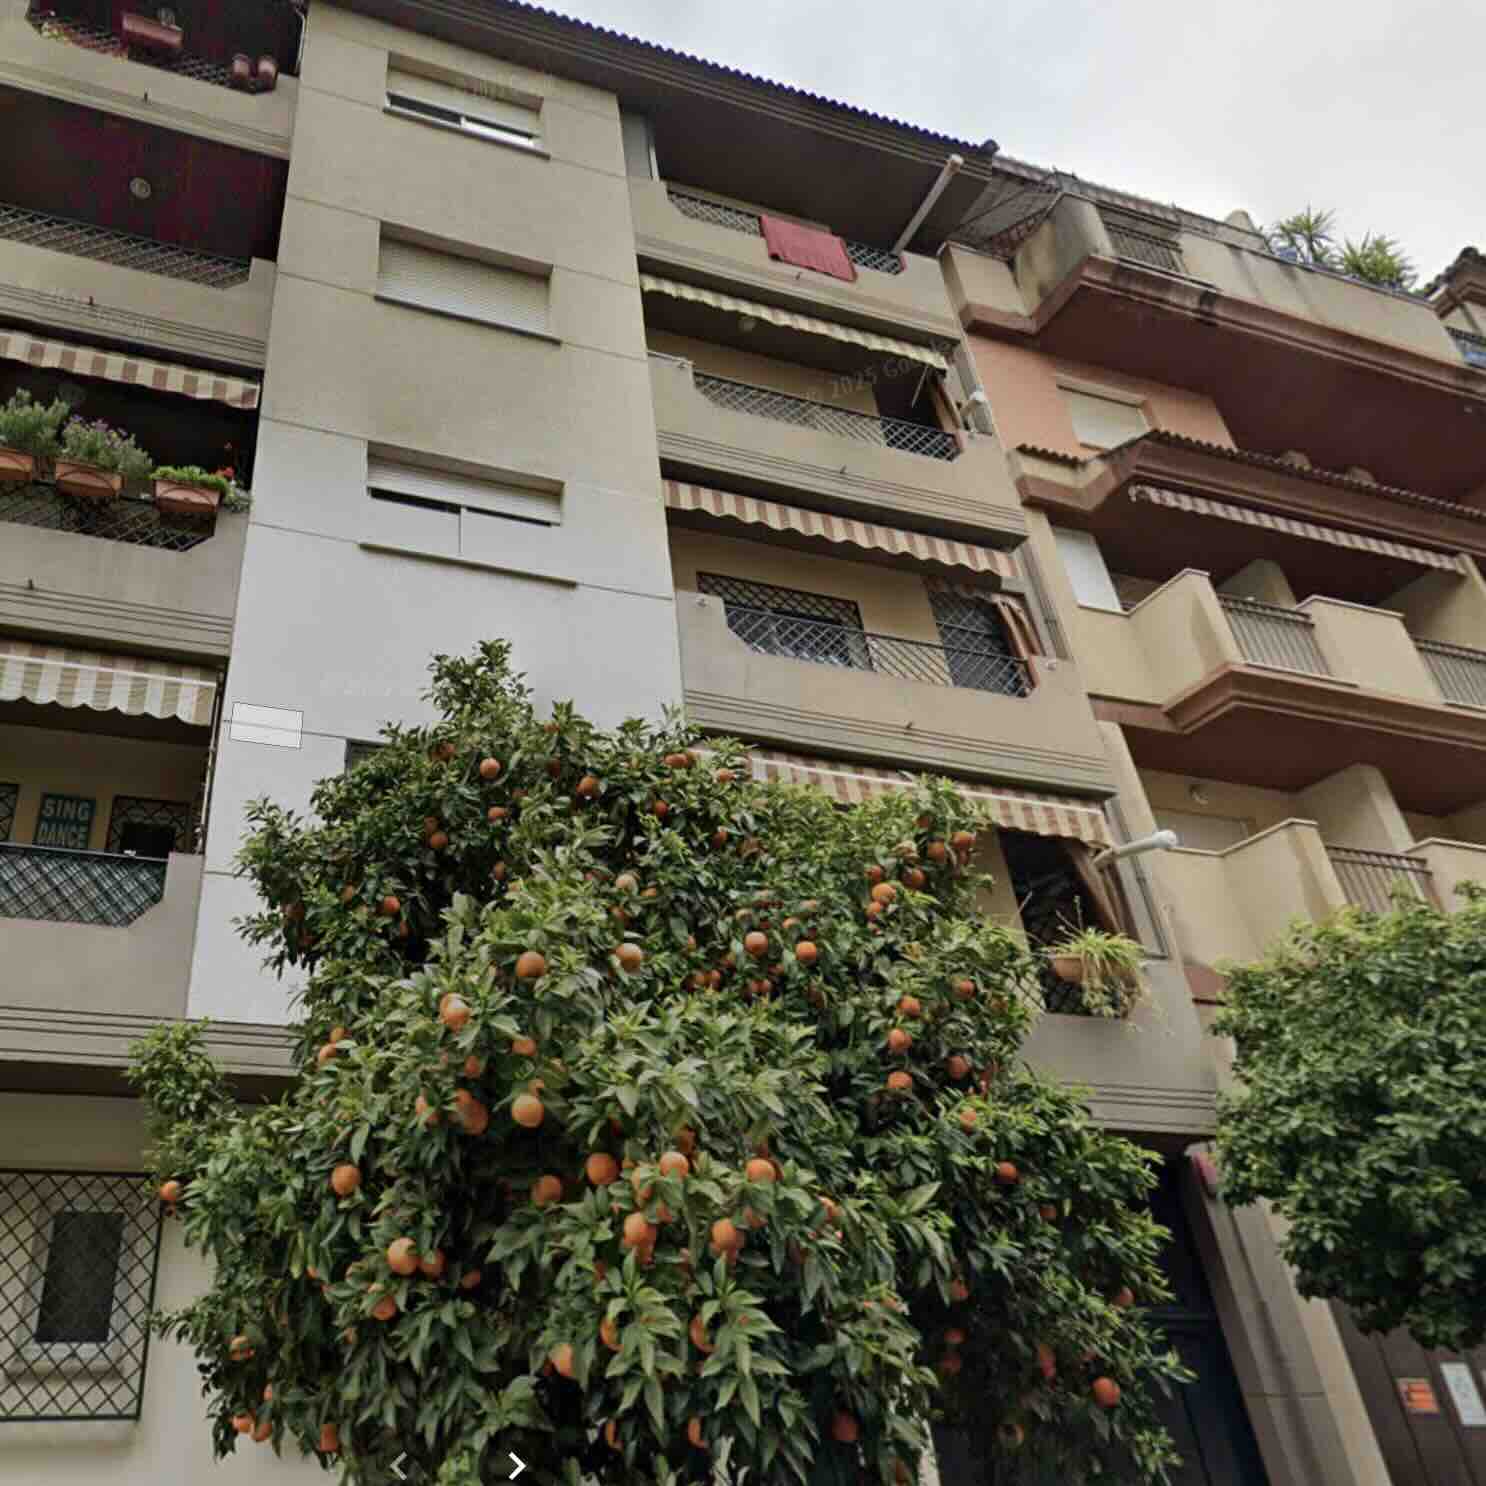
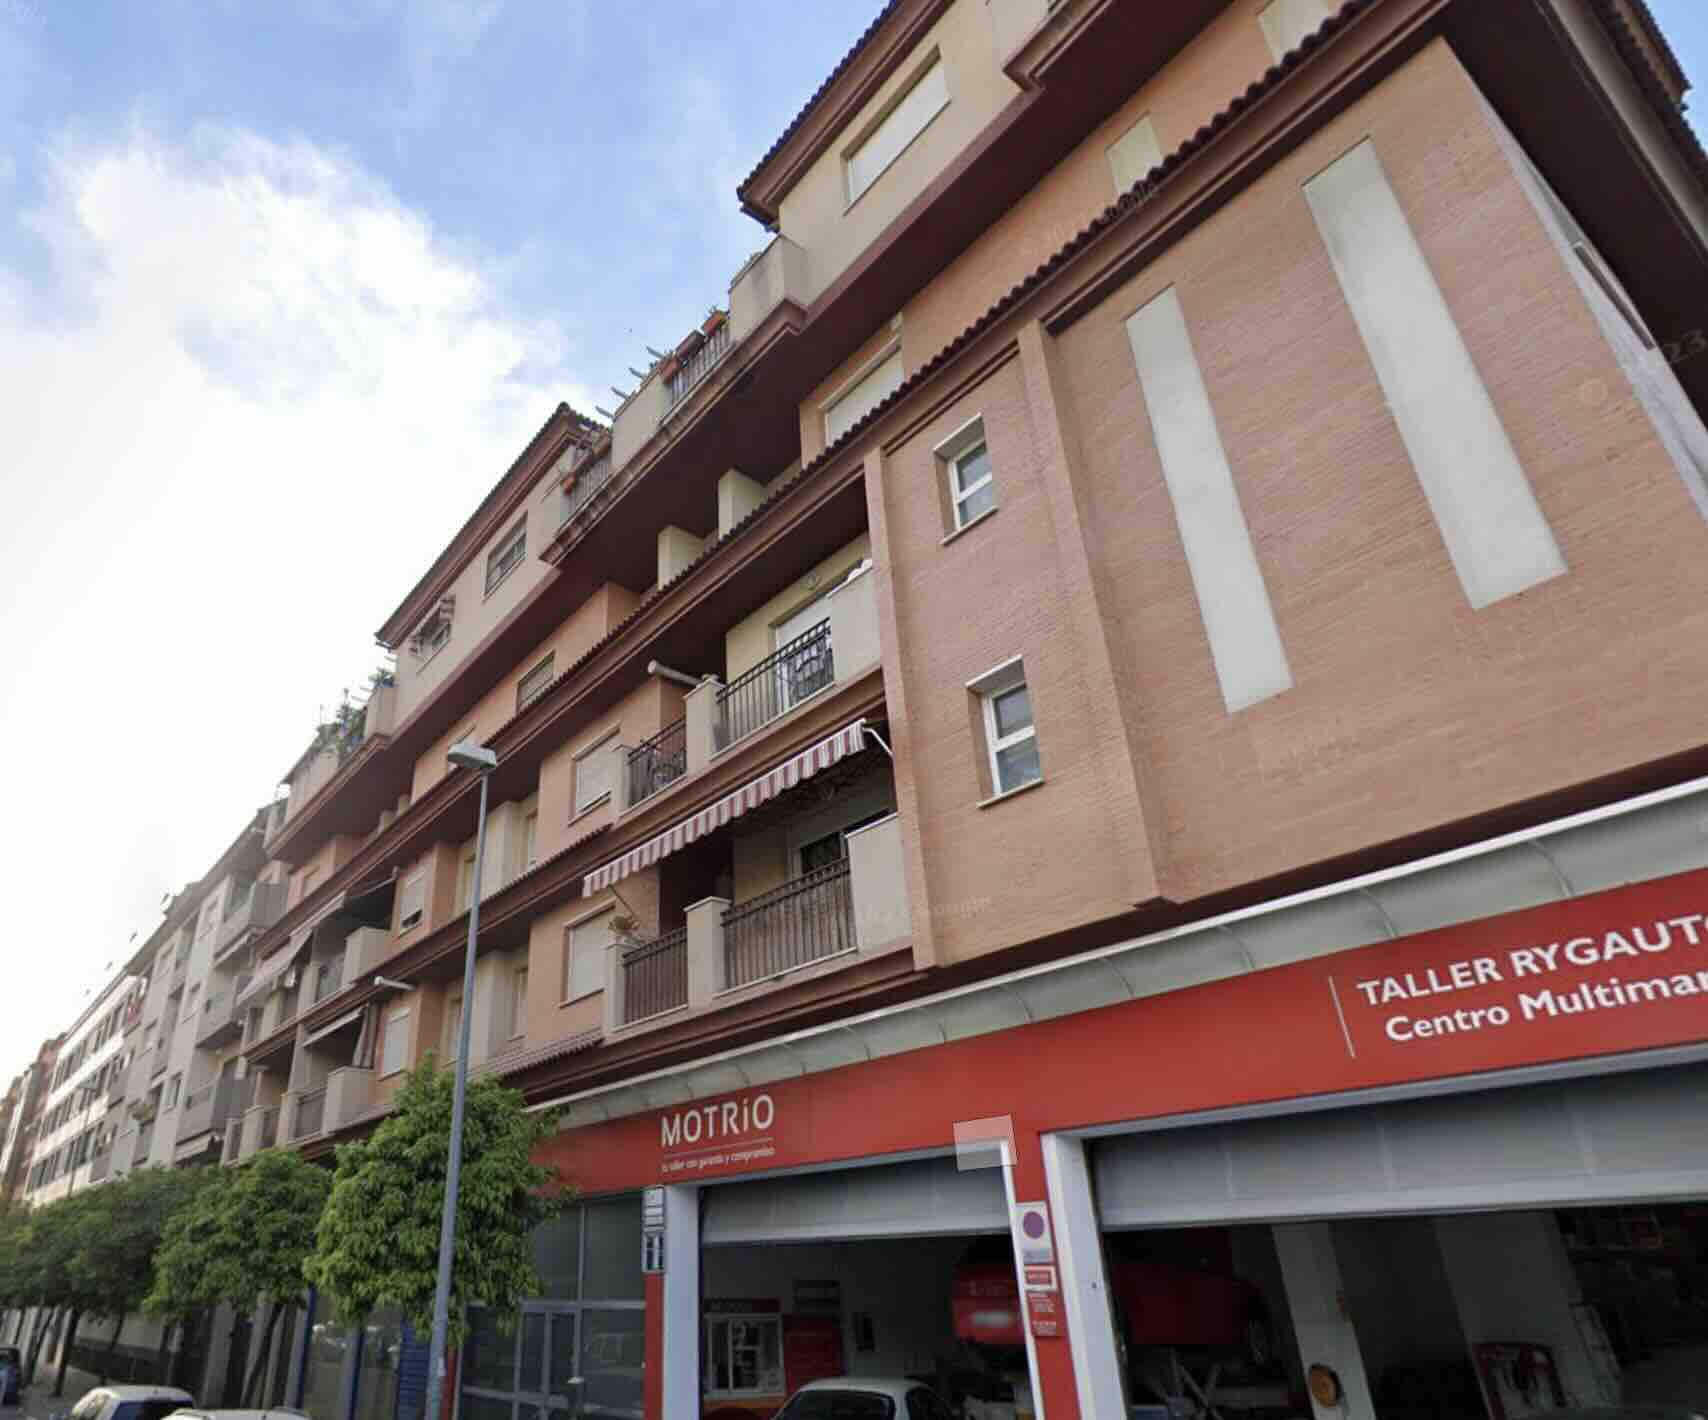
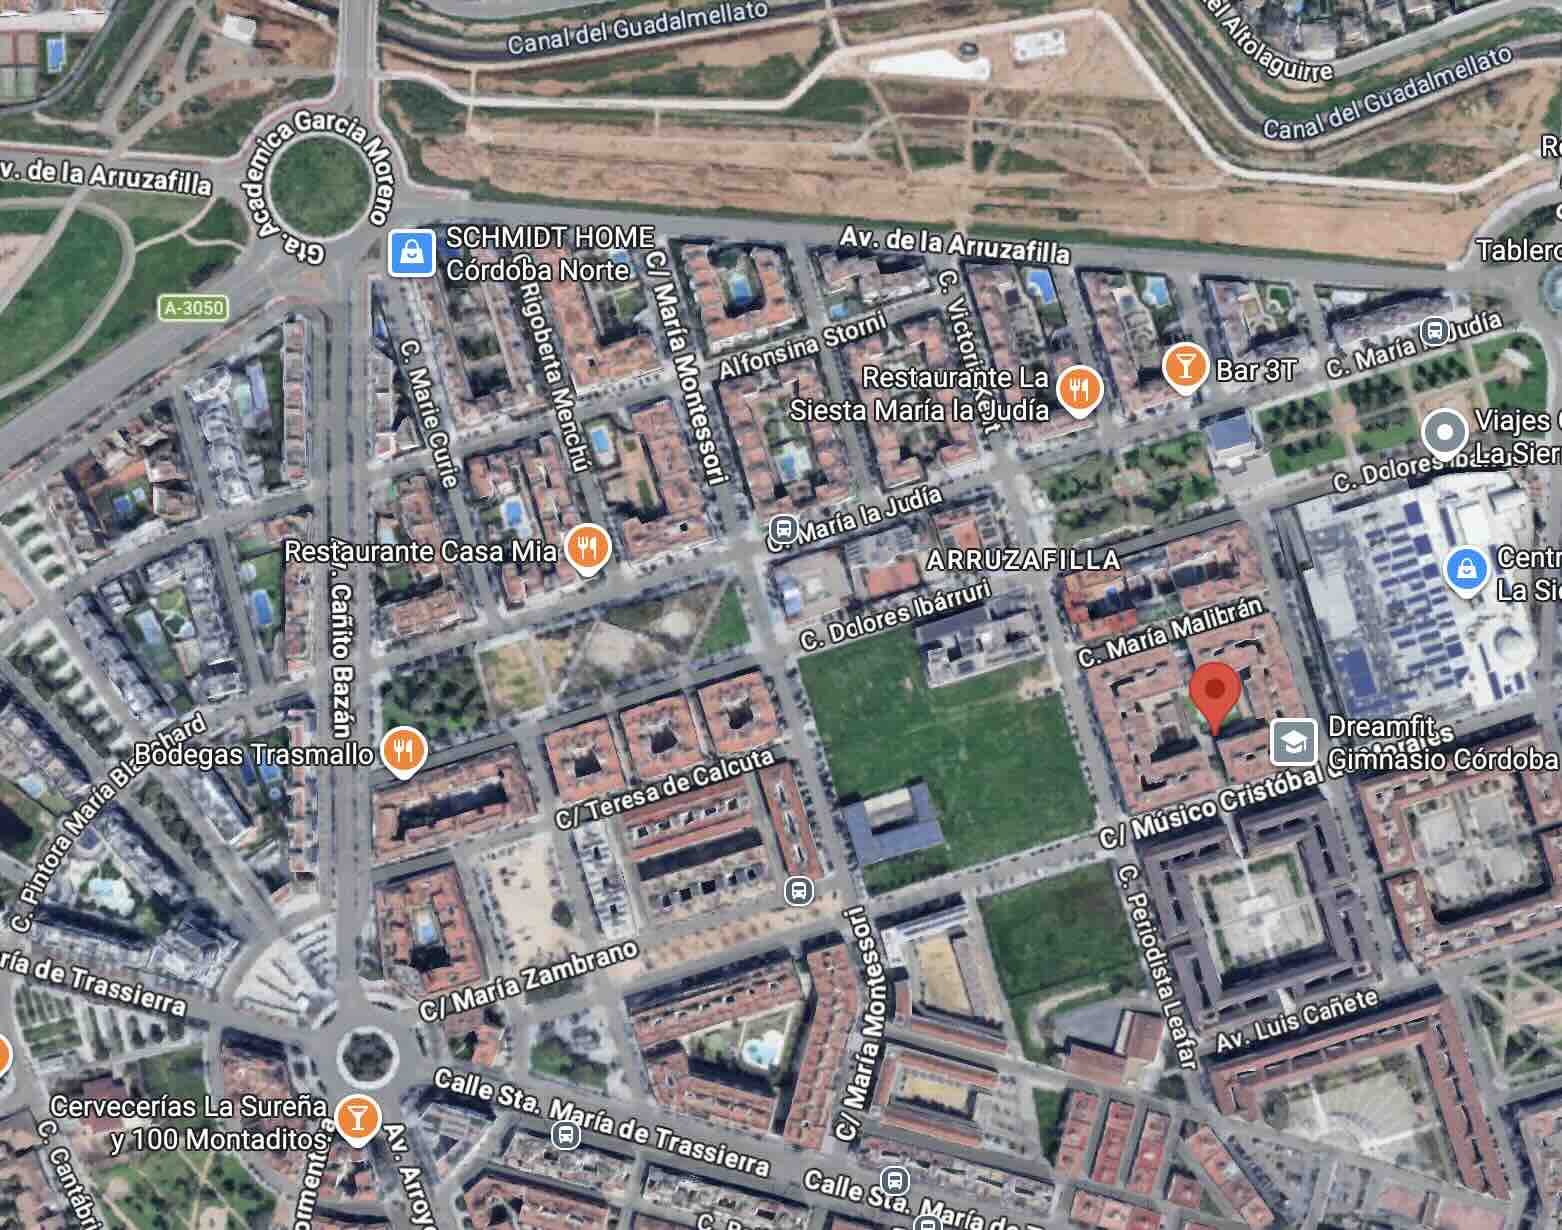
Piso- María Malibrán 1, Córdoba
Oferta inicial/ a mejorar: €130,000.00
El precio de reserva no se ha cumplido por ninguna oferta.
Venta de crédito
NPL en convocatoria de subasta sobre vivienda en Calle María Malibrán 1, Córdoba
Referencia interna: REMO-01164
Colateral
Crédito inmobiliario impagado garantizado con una vivienda situada en
Calle María Malibrán 1, en Córdoba.
La vivienda se ubica en la planta segunda, portal o escalera 17,
puerta 1, dentro del conjunto residencial denominado
Conjunto Residencial Arenal Sierra.
Según la información registral, la vivienda cuenta con una superficie construida aproximada
de 108,12 m², incluyendo su participación en elementos comunes.
Se distribuye en vestíbulo, estar-comedor con terraza, distribuidor,
tres dormitorios, cocina con lavadero y dos cuartos de baño.
Localización del inmueble
Calle María Malibrán 1 · Escalera 17 · Planta 2ª · Puerta 1
Córdoba (Córdoba)
Referencia catastral: 2459201UG4925N1188BO
Finca registral: 53.703
CRU: 14019000600908
Registro: Registro de la Propiedad nº 2 de Córdoba
Deuda y estado judicial
El crédito se encuentra en fase de convocatoria de subasta.
- Principal reclamado: 86.866,16 €
- Crédito adicional no demandado: aproximadamente 127.000 €
- Tasación para subasta: 153.429,82 €
- Fase judicial: convocatoria de subasta
Cargas
La finca consta gravada con dos hipotecas inscritas con igual rango.
La primera hipoteca, posteriormente novada y ampliada, responde registralmente de
113.200 € de principal, 15.848 € por intereses ordinarios,
50.894,72 € por intereses de demora y 22.640 € para costas y gastos.
La segunda hipoteca, igualmente modificada, responde registralmente de
110.729,72 € de principal, 15.759,46 € por intereses ordinarios,
68.902,37 € por intereses de demora y 19.572,97 € para costas y gastos.
Constan asimismo anotaciones de embargo posteriores de importe reducido y afecciones fiscales.
Con carácter general, las cargas posteriores a la hipoteca ejecutada quedarían sujetas al régimen
legal aplicable en la ejecución hipotecaria y podrían cancelarse con la adjudicación judicial, salvo
aquellas que legalmente deban subsistir.
Situación posesoria
No se dispone de información confirmada sobre la situación posesoria actual de la vivienda.
Condiciones de venta
- Tipo de operación: adquisición de crédito inmobiliario impagado (NPL)
- Garantía: vivienda residencial en Córdoba
- Fase judicial: convocatoria de subasta
- Gastos e impuestos: no incluidos
Advertencia legal
La adquisición del crédito no implica la compra directa del inmueble. El comprador adquiere
la posición acreedora y los derechos asociados a la garantía hipotecaria, pudiendo continuar
el procedimiento judicial o alcanzar un acuerdo conforme a la normativa aplicable.
Acceso a oportunidades
Accede a oportunidades inmobiliarias antes de que lleguen al mercado
Únete a nuestra red de inversores
Recibe oportunidades NPL, cesiones de remate y activos sin posesión según tu perfil de inversión.
Operaciones off-market
Consulta operaciones fuera de mercado y oportunidades que ya no están activas públicamente.
Alta gratuita y sin compromiso. Las oportunidades off-market se comparten primero con nuestra red de inversores.
Cómo usar este listado
1
Filtra por tipología y ubicación
2
Revisa el estado de la operación
3
Entra en la ficha y valida: colateral, fase del procedimiento y estrategia de salida
Preguntas frecuentes
¿Qué es un crédito inmobiliario impagado (NPL)?
Es un crédito hipotecario en situación de impago garantizado con un inmueble. El inversor adquiere el crédito — no el inmueble directamente — y el resultado depende de la estrategia de recuperación elegida.
¿Qué diferencia hay entre NPL y cesión de remate?
En un NPL compras el crédito antes de que el proceso judicial llegue a subasta. En una cesión de remate, la subasta ya se ha celebrado y se transmiten los derechos de adjudicación a un tercero.
¿Cuáles son los escenarios típicos al invertir en un NPL?
Los tres escenarios principales son: acuerdo extrajudicial con el deudor, continuación de la ejecución hipotecaria hasta adjudicación, o venta del crédito a un tercero. El resultado depende del escenario ejecutado y del coste total real.
¿Cómo priorizo qué oportunidades analizar primero?
Empieza por tipología de inmueble y ubicación, valida la fase del procedimiento y define la estrategia de salida antes de entrar. Apóyate en la calculadora ROI para estructurar los números.
Las operaciones aquí mostradas son parte de procesos de cesión de remate, ventas sin posesión y venta de créditos con garantía inmobiliaria (NPL). La información se ofrece para análisis independiente. No constituye asesoramiento ni recomendación de inversión.
