
Oportunidades de inversión en NPL, cesiones de remate y activos sin posesión en España
Listado actualizado de oportunidades en créditos inmobiliarios impagados (NPL), cesiones de remate y venta sin posesión. Accede a activos judiciales en distintas fases del procedimiento y analiza cada operación con criterio.
Cada producto está en una fase distinta del procedimiento: en un NPL compras el crédito con garantía hipotecaria, no el inmueble; en una cesión de remate (CDR) te subrogas en una adjudicación ya producida en subasta; y en una venta sin posesión (VSP) compras un inmueble ya inscrito que todavía no está libre. Esa diferencia marca los plazos, los riesgos y la estrategia de salida.
Más de 13.000 oportunidades publicadas y operaciones off-market disponibles.
|
Nuevo informe · Octubre 2026 Índice inmubi: mercado NPL y CDR en EspañaPréstamos hipotecarios impagados y cesiones de remate en la oferta de Inmubi, con datos por provincia y descarga en abierto.
|
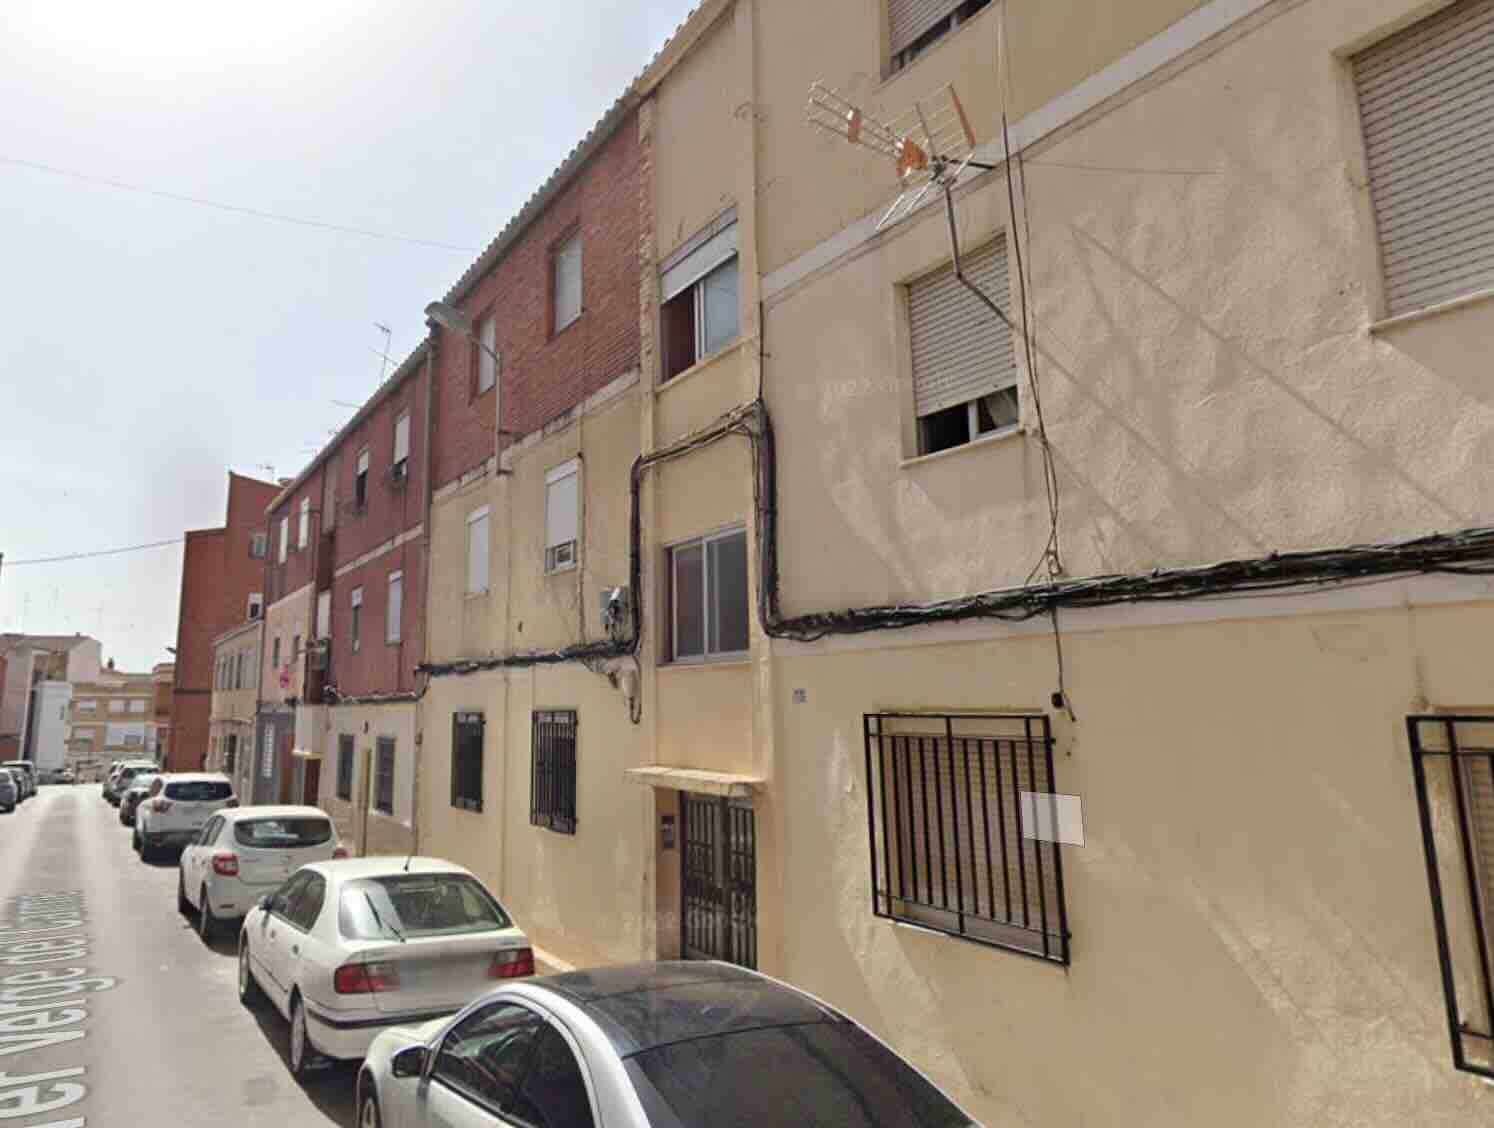
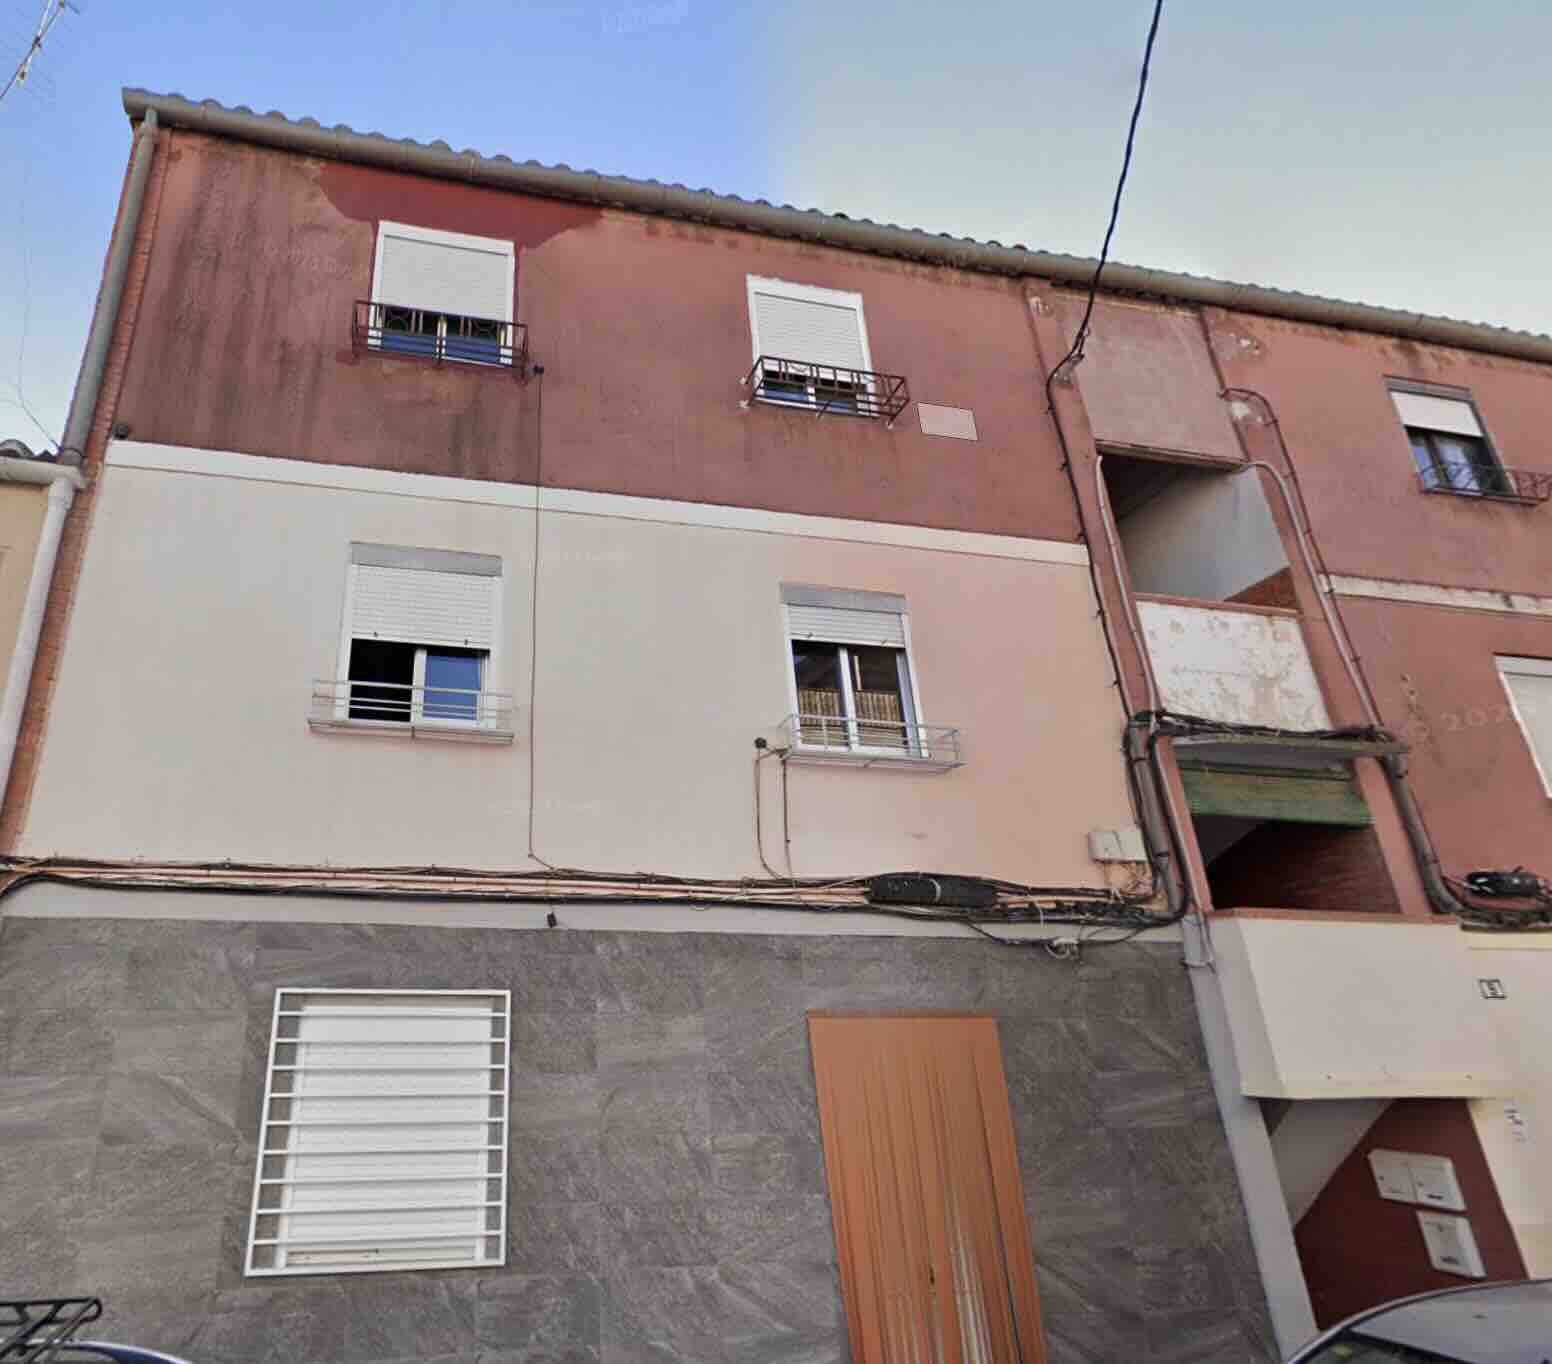
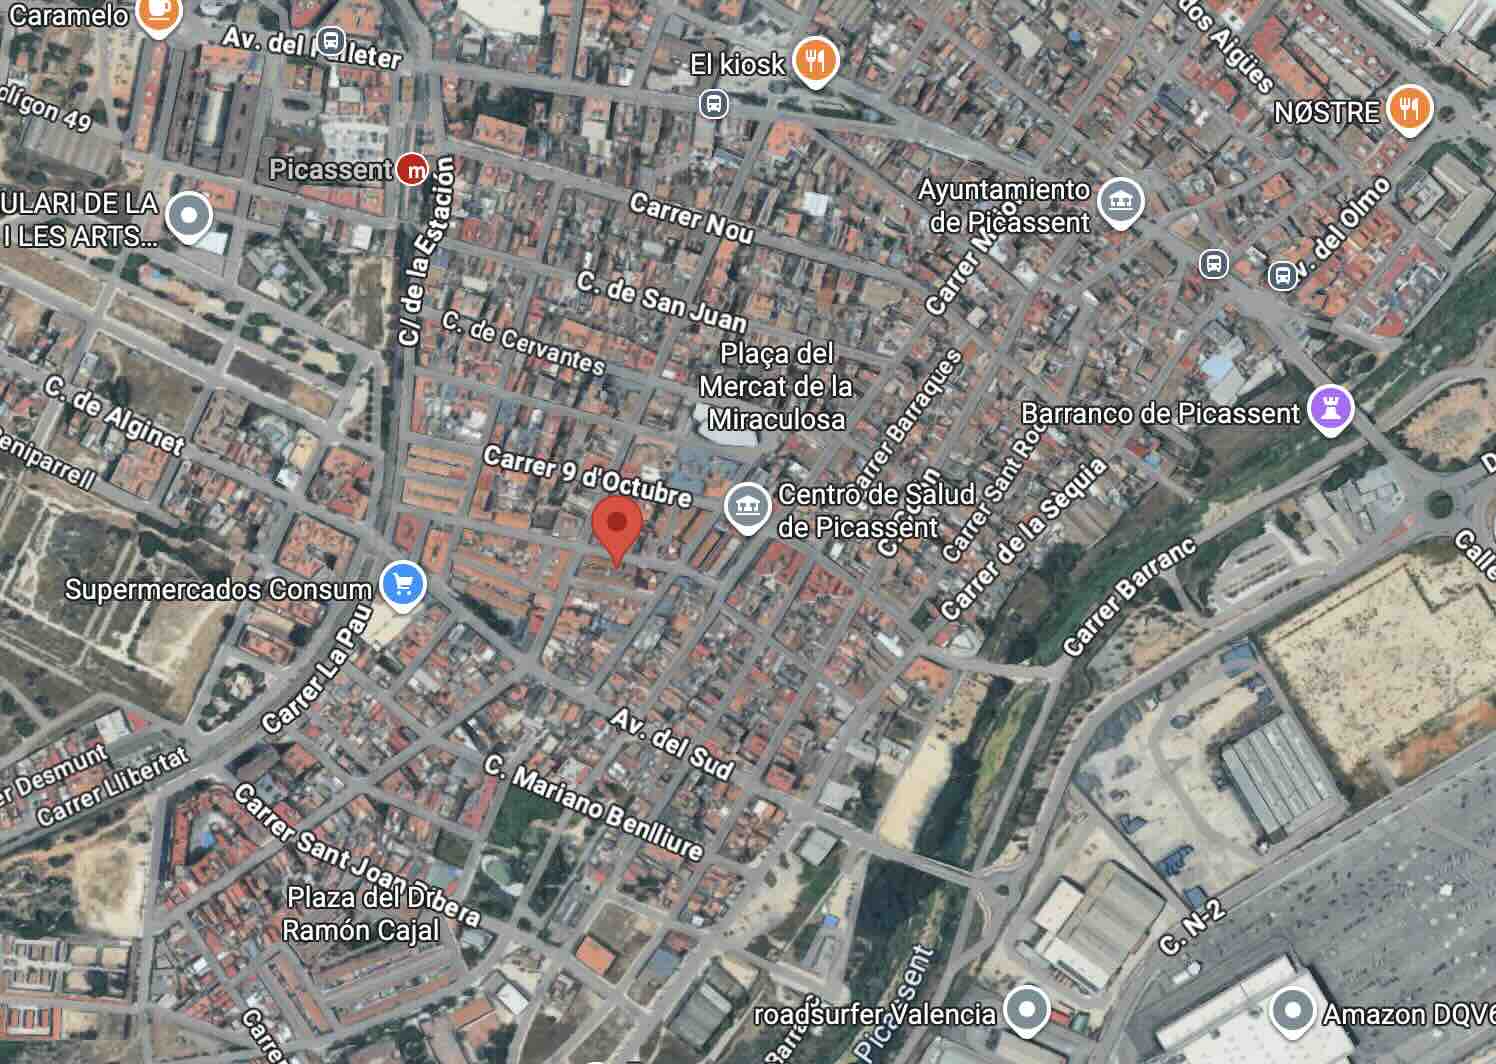
Calle Verge del Carme 7, Picassent (Valencia)
Oferta inicial/ a mejorar: €25,000.00
El precio de reserva no se ha cumplido por ninguna oferta.
Venta de crédito
NPL sobre vivienda ocupada en Calle Verge del Carme 7, Picassent (Valencia), desde 25.000 €
Referencia interna: COP-CBL-0117
Colateral
Crédito inmobiliario impagado con garantía sobre una vivienda situada en
Calle Verge del Carme 7, en Picassent (Valencia).
La garantía corresponde a una vivienda en segunda planta, en edificio residencial
sin ascensor, construido en 1962.
Según la información catastral facilitada, el inmueble tiene una superficie aproximada de
54 m², clase urbana y uso principal residencial.
Localización del inmueble
Calle Verge del Carme 7 · Escalera 1 · Planta 2ª · Puerta 06
Picassent (Valencia)
Referencia catastral: 8600502YJ1680S0004YP
Finca registral: 32.725
ID activo: A_79013174
Clase: urbano
Uso principal: residencial
Superficie: 54 m²
Año de construcción: 1962
Deuda y estado judicial
El crédito se encuentra judicializado mediante procedimiento de ejecución de título no judicial
1008/2021, seguido ante el Juzgado de Primera Instancia nº 2 de Picassent.
- Auto despachando ejecución: 07/02/2022
- Principal despachado: 33.488,32 €
- Fase judicial: pendiente de acordarse edicto y tasa 791
- Situación ocupacional: ocupada, según la información facilitada
Cargas
La finca constituye la garantía del crédito objeto de adquisición.
La situación registral, cargas vigentes, rango, anotaciones y eventual cancelación de cargas
posteriores deberán ser revisadas en fase de due diligence.
Situación posesoria
Situación ocupacional: ocupada, según la información facilitada.
Condiciones de venta
- Tipo de operación: adquisición de crédito inmobiliario impagado (NPL)
- Garantía: vivienda residencial en Picassent (Valencia)
- Fase judicial: pendiente de edicto y tasa 791
- Gastos e impuestos: no incluidos
Advertencia legal
La adquisición del crédito no implica la compra directa del inmueble. El comprador adquiere
la posición acreedora y los derechos asociados al crédito y a su garantía, pudiendo continuar
el procedimiento judicial o alcanzar un acuerdo conforme a la normativa aplicable.
Aprende antes de invertir
¿Estás analizando un NPL?
Entiende cómo funciona la compra de un crédito impagado, sus fases judiciales y posibles escenarios antes de estudiar una operación.
Acceso a oportunidades
Accede a oportunidades inmobiliarias antes de que lleguen al mercado
Únete a nuestra red de inversores
Recibe oportunidades NPL, cesiones de remate y activos sin posesión según tu perfil de inversión.
Operaciones off-market
Consulta operaciones fuera de mercado y oportunidades que ya no están activas públicamente.
Alta gratuita y sin compromiso. Las oportunidades off-market se comparten primero con nuestra red de inversores.
Cómo usar este listado
1
Filtra por tipología y ubicación
2
Revisa el estado de la operación
3
Entra en la ficha y valida: colateral, fase del procedimiento y estrategia de salida
Preguntas frecuentes
¿Qué es un crédito inmobiliario impagado (NPL)?
Es un crédito hipotecario en situación de impago garantizado con un inmueble. El inversor adquiere el crédito — no el inmueble directamente — y el resultado depende de la estrategia de recuperación elegida.
¿Qué diferencia hay entre NPL y cesión de remate?
En un NPL compras el crédito antes de que el proceso judicial llegue a subasta. En una cesión de remate, la subasta ya se ha celebrado y se transmiten los derechos de adjudicación a un tercero.
¿Cuáles son los escenarios típicos al invertir en un NPL?
Los tres escenarios principales son: acuerdo extrajudicial con el deudor, continuación de la ejecución hipotecaria hasta adjudicación, o venta del crédito a un tercero. El resultado depende del escenario ejecutado y del coste total real.
¿Cómo priorizo qué oportunidades analizar primero?
Empieza por tipología de inmueble y ubicación, valida la fase del procedimiento y define la estrategia de salida antes de entrar. Apóyate en la calculadora ROI para estructurar los números.
Las operaciones aquí mostradas son parte de procesos de cesión de remate, ventas sin posesión y venta de créditos con garantía inmobiliaria (NPL). La información se ofrece para análisis independiente. No constituye asesoramiento ni recomendación de inversión.
