
Oportunidades de inversión en NPL, cesiones de remate y activos sin posesión en España
Listado actualizado de oportunidades en créditos inmobiliarios impagados (NPL), cesiones de remate y venta sin posesión. Accede a activos judiciales en distintas fases del procedimiento y analiza cada operación con criterio.
Cada producto está en una fase distinta del procedimiento: en un NPL compras el crédito con garantía hipotecaria, no el inmueble; en una cesión de remate (CDR) te subrogas en una adjudicación ya producida en subasta; y en una venta sin posesión (VSP) compras un inmueble ya inscrito que todavía no está libre. Esa diferencia marca los plazos, los riesgos y la estrategia de salida.
Más de 13.000 oportunidades publicadas y operaciones off-market disponibles.
|
Nuevo informe · Octubre 2026 Índice inmubi: mercado NPL y CDR en EspañaPréstamos hipotecarios impagados y cesiones de remate en la oferta de Inmubi, con datos por provincia y descarga en abierto.
|
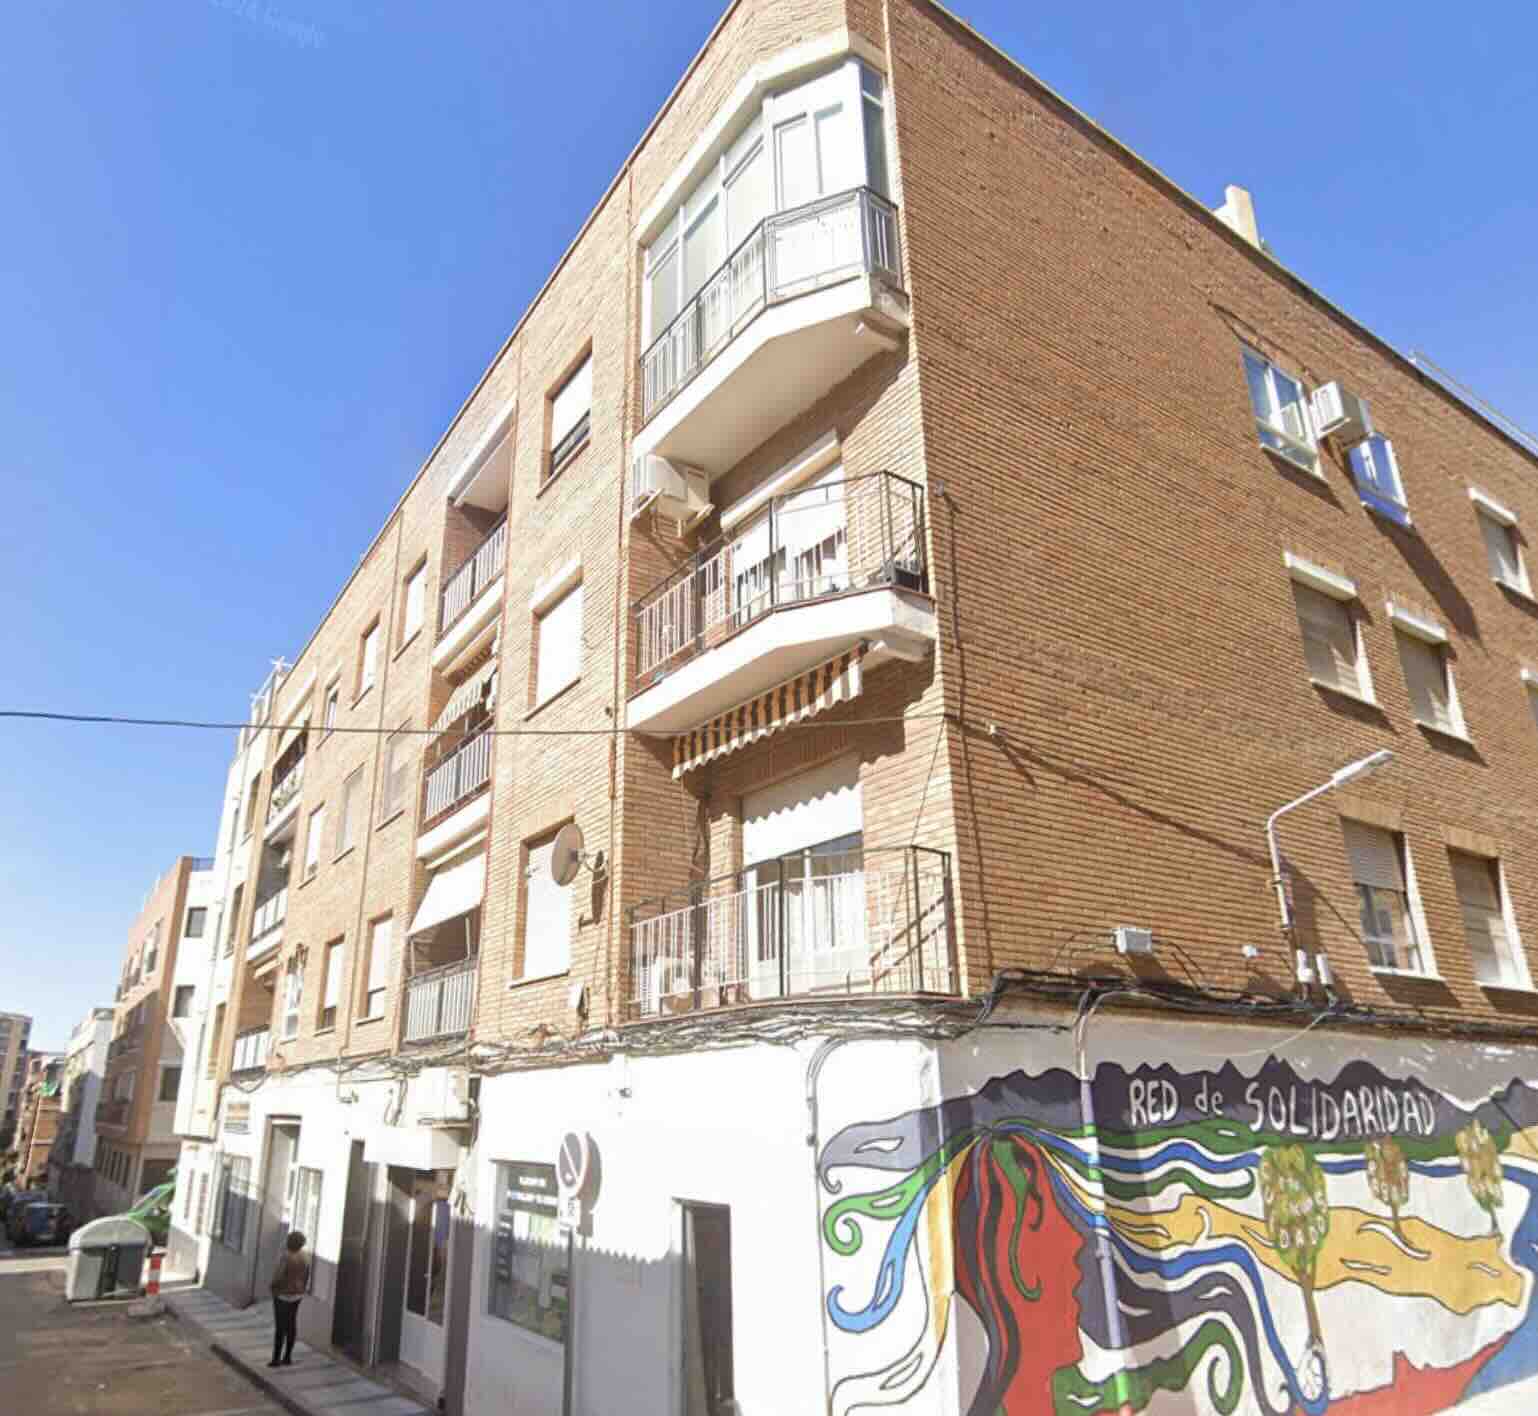
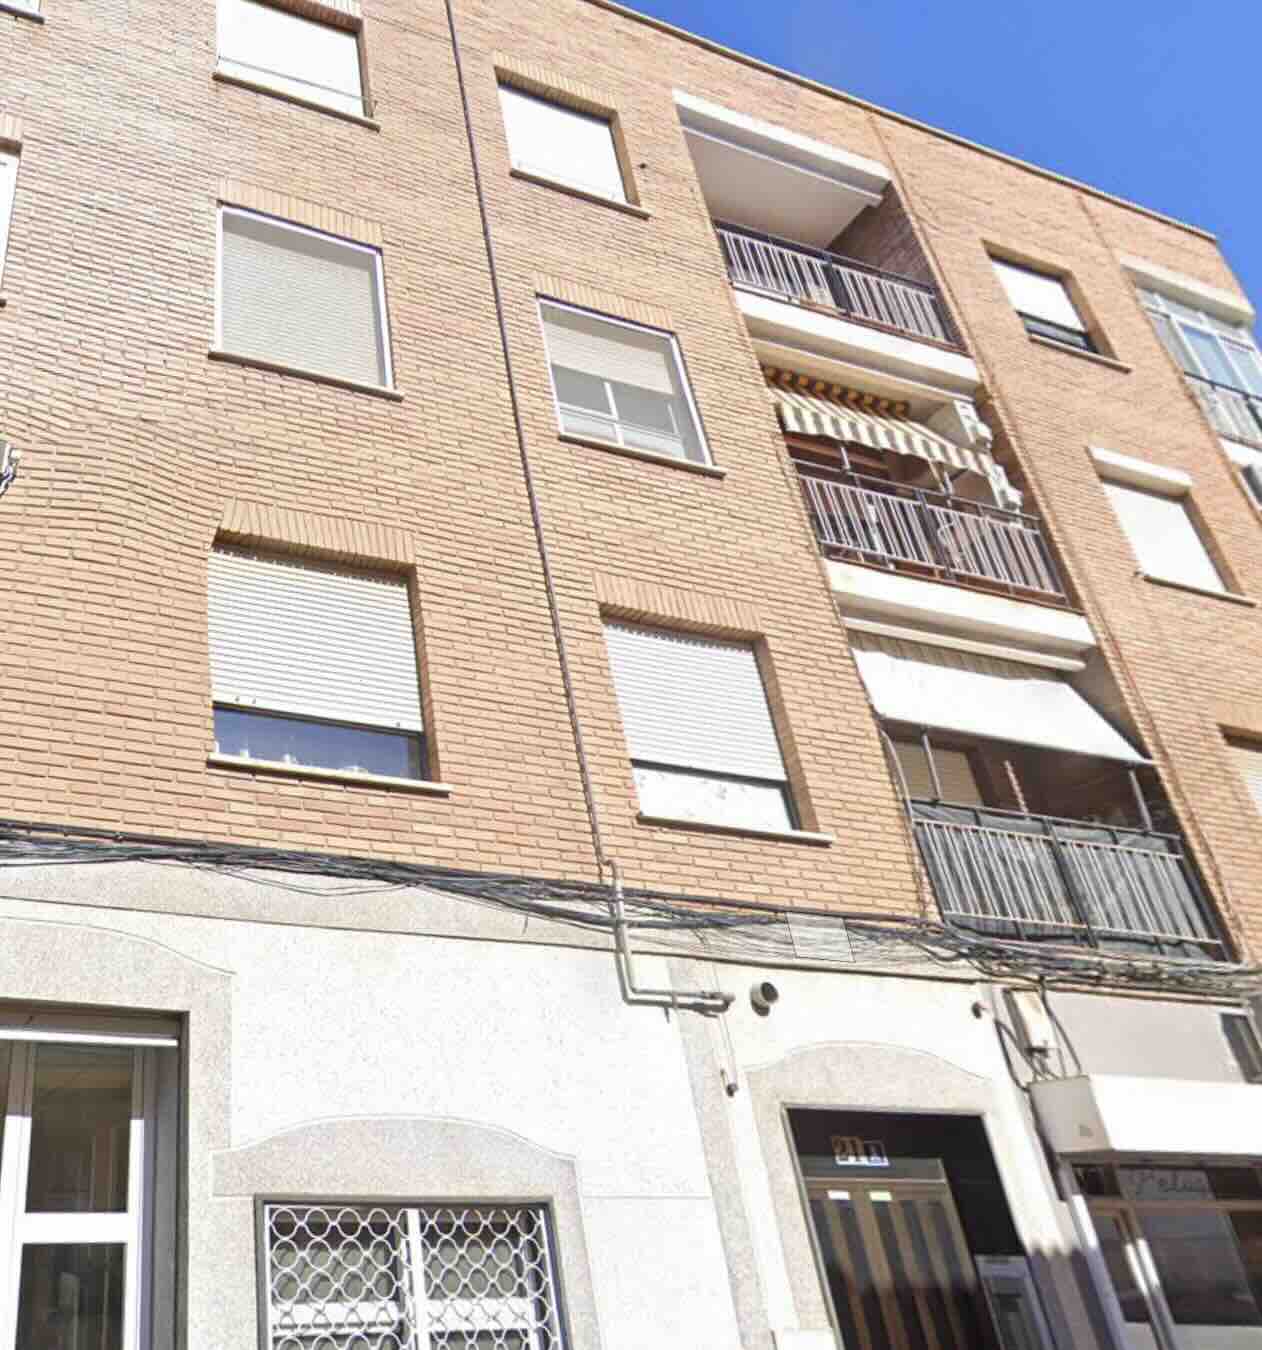
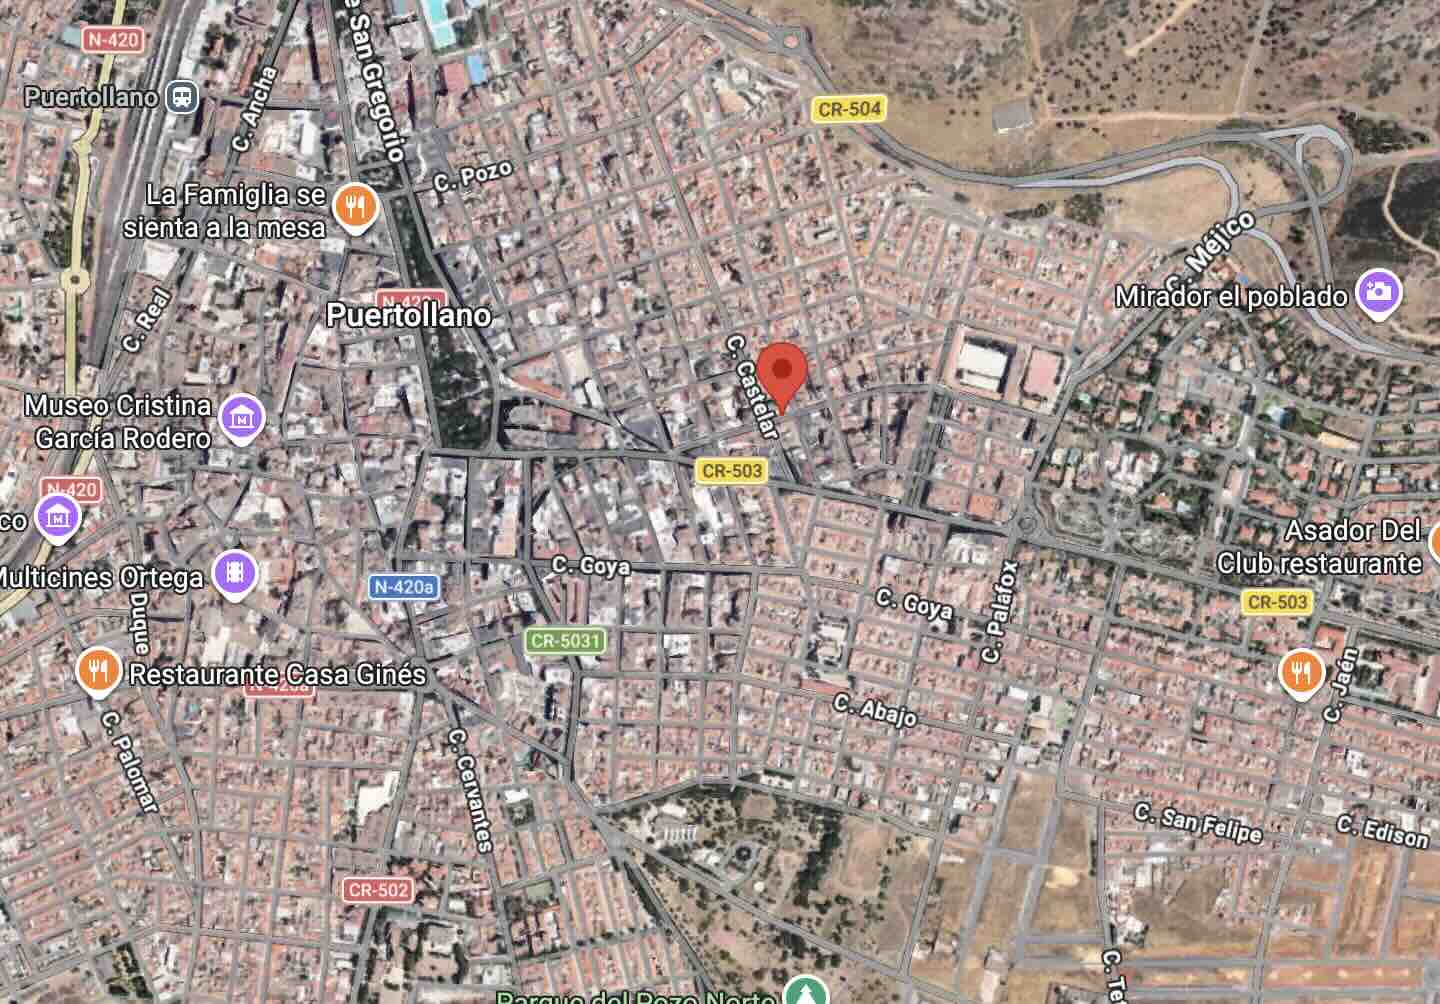
Calle Miguel Servet 21, Puertollano (Ciudad Real)
Oferta inicial/ a mejorar: €30,000.00
El precio de reserva no se ha cumplido por ninguna oferta.
Venta de crédito
NPL sobre vivienda en Calle Miguel Servet 21, Puertollano (Ciudad Real)
Referencia interna: COP-CBL-182
Colateral
Oportunidad de inversión mediante la adquisición de un
crédito hipotecario impagado (NPL), garantizado
con una vivienda situada en Calle Miguel Servet 21,
Puertollano (Ciudad Real).
El inmueble corresponde a un piso situado en planta cuarta,
puerta A, de un edificio residencial construido en 1973.
- Tipología: piso en edificio residencial.
- Superficie catastral: 88 m².
- Planta: cuarta.
- Uso principal: residencial.
- Año de construcción: 1973.
Localización del inmueble
Calle Miguel Servet 21 · Planta 4ª · Puerta A
Puertollano (Ciudad Real)
Castilla-La Mancha
Referencia catastral: 4329706VH0842N0016IR
Finca registral: 17.824
Clase: urbano
Deuda y valoración
Según la información económica facilitada:
- Deuda en sistemas (OB): 82.477,75 €.
- Valor de mercado estimado (REV): 37.226 €.
- Precio de venta del crédito: a consultar.
El REV es una estimación del valor de mercado del inmueble que
sirve de garantía. No representa el precio de venta de la vivienda
ni necesariamente el valor de tasación a efectos de subasta judicial.
Deuda y situación judicial
El crédito se encuentra en procedimiento de
ejecución hipotecaria 190/2023, tramitado ante la
Sección Civil y de Instrucción del Tribunal de Instancia
de Puertollano, Plaza nº 1.
- Tipo de procedimiento: ejecución hipotecaria.
- Autos: 190/2023.
- Fase: demanda.
- Subfase: auto despachando ejecución.
- Certificación registral de cargas: expedida en el procedimiento mediante mandamiento de 04/12/2023.
Según la información facilitada, se está solicitando copia
actualizada de las actuaciones judiciales.
No consta contacto con la parte ejecutada ni acuerdo de
cancelación, entrega voluntaria o solución extrajudicial.
Cargas
Según la información registral examinada, la finca
17.824 se encuentra gravada con
una única hipoteca inscrita, constituida mediante
escritura de 18 de mayo de 2006 e inscrita el 3 de julio de 2006.
La hipoteca corresponde a la inscripción 8ª
y es precisamente la garantía objeto del procedimiento de
ejecución hipotecaria 190/2023.
La responsabilidad hipotecaria inscrita comprende:
- Capital: 68.000 €.
- Intereses ordinarios: 12.240 €.
- Intereses de demora: 36.720 €.
- Costas y gastos: 10.200 €.
- Otros gastos: 3.400 €.
- Responsabilidad hipotecaria total: 130.560 €.
En la información registral examinada
no constan otras hipotecas ni anotaciones de embargo,
por lo que la hipoteca ejecutada presenta
primer rango hipotecario aparente.
El crédito y su garantía hipotecaria fueron objeto de cesión
inscrita mediante la inscripción 11ª de 9 de enero de 2025,
sin que dicha cesión suponga la constitución de una nueva hipoteca.
La situación registral, el rango de la garantía y la inexistencia
de otras cargas deberán confirmarse mediante información
registral actualizada antes de formalizar la adquisición.
Situación posesoria
Esta circunstancia puede resultar relevante en el análisis
de la operación, aunque la situación posesoria deberá
confirmarse antes de la adquisición.
También deberán comprobarse el estado físico de la vivienda,
los suministros, las cuotas comunitarias y otros posibles
gastos pendientes.
Condiciones de venta
- Tipo de operación: venta de crédito hipotecario impagado (NPL).
- Garantía: piso de 88 m² en Puertollano.
- Finca registral: 17.824.
- Rango hipotecario: primero aparente, conforme a la información registral examinada.
- Deuda en sistemas (OB): 82.477,75 €.
- Valor de mercado estimado (REV): 37.226 €.
- Situación posesoria comunicada: vivienda vacía.
- Situación judicial: ejecución hipotecaria con auto despachando ejecución.
- Precio de cesión del crédito: a consultar.
- Gastos e impuestos: no incluidos.
Advertencia legal
La adquisición del crédito no implica la compraventa directa
de la vivienda. El comprador adquiere la posición acreedora
y los derechos asociados a la garantía hipotecaria,
pudiendo continuar el procedimiento judicial o alcanzar
un acuerdo conforme a la normativa aplicable.
La operación está sujeta a revisión documental, comprobación
registral, confirmación del saldo actualizado, verificación
de la situación posesoria y aceptación de la oferta.
Las valoraciones facilitadas tienen carácter informativo.
Aprende antes de invertir
¿Estás analizando un NPL?
Conoce cómo funciona la adquisición de créditos hipotecarios
impagados, sus fases judiciales y los principales aspectos
que debes revisar antes de invertir.
Acceso a oportunidades
Accede a oportunidades inmobiliarias antes de que lleguen al mercado
Únete a nuestra red de inversores
Recibe oportunidades NPL, cesiones de remate y activos sin posesión según tu perfil de inversión.
Operaciones off-market
Consulta operaciones fuera de mercado y oportunidades que ya no están activas públicamente.
Alta gratuita y sin compromiso. Las oportunidades off-market se comparten primero con nuestra red de inversores.
Cómo usar este listado
1
Filtra por tipología y ubicación
2
Revisa el estado de la operación
3
Entra en la ficha y valida: colateral, fase del procedimiento y estrategia de salida
Preguntas frecuentes
¿Qué es un crédito inmobiliario impagado (NPL)?
Es un crédito hipotecario en situación de impago garantizado con un inmueble. El inversor adquiere el crédito — no el inmueble directamente — y el resultado depende de la estrategia de recuperación elegida.
¿Qué diferencia hay entre NPL y cesión de remate?
En un NPL compras el crédito antes de que el proceso judicial llegue a subasta. En una cesión de remate, la subasta ya se ha celebrado y se transmiten los derechos de adjudicación a un tercero.
¿Cuáles son los escenarios típicos al invertir en un NPL?
Los tres escenarios principales son: acuerdo extrajudicial con el deudor, continuación de la ejecución hipotecaria hasta adjudicación, o venta del crédito a un tercero. El resultado depende del escenario ejecutado y del coste total real.
¿Cómo priorizo qué oportunidades analizar primero?
Empieza por tipología de inmueble y ubicación, valida la fase del procedimiento y define la estrategia de salida antes de entrar. Apóyate en la calculadora ROI para estructurar los números.
Las operaciones aquí mostradas son parte de procesos de cesión de remate, ventas sin posesión y venta de créditos con garantía inmobiliaria (NPL). La información se ofrece para análisis independiente. No constituye asesoramiento ni recomendación de inversión.
