Oportunidades de inversión en NPL, cesiones de remate y activos sin posesión en España
Listado actualizado de oportunidades en créditos inmobiliarios impagados (NPL), cesiones de remate y venta sin posesión. Accede a activos judiciales en distintas fases del procedimiento y analiza cada operación con criterio.
Cada producto está en una fase distinta del procedimiento: en un NPL compras el crédito con garantía hipotecaria, no el inmueble; en una cesión de remate (CDR) te subrogas en una adjudicación ya producida en subasta; y en una venta sin posesión (VSP) compras un inmueble ya inscrito que todavía no está libre. Esa diferencia marca los plazos, los riesgos y la estrategia de salida.
Más de 13.000 oportunidades publicadas y operaciones off-market disponibles.
|
Nuevo informe · Octubre 2026 Índice inmubi: mercado NPL y CDR en EspañaPréstamos hipotecarios impagados y cesiones de remate en la oferta de Inmubi, con datos por provincia y descarga en abierto.
|
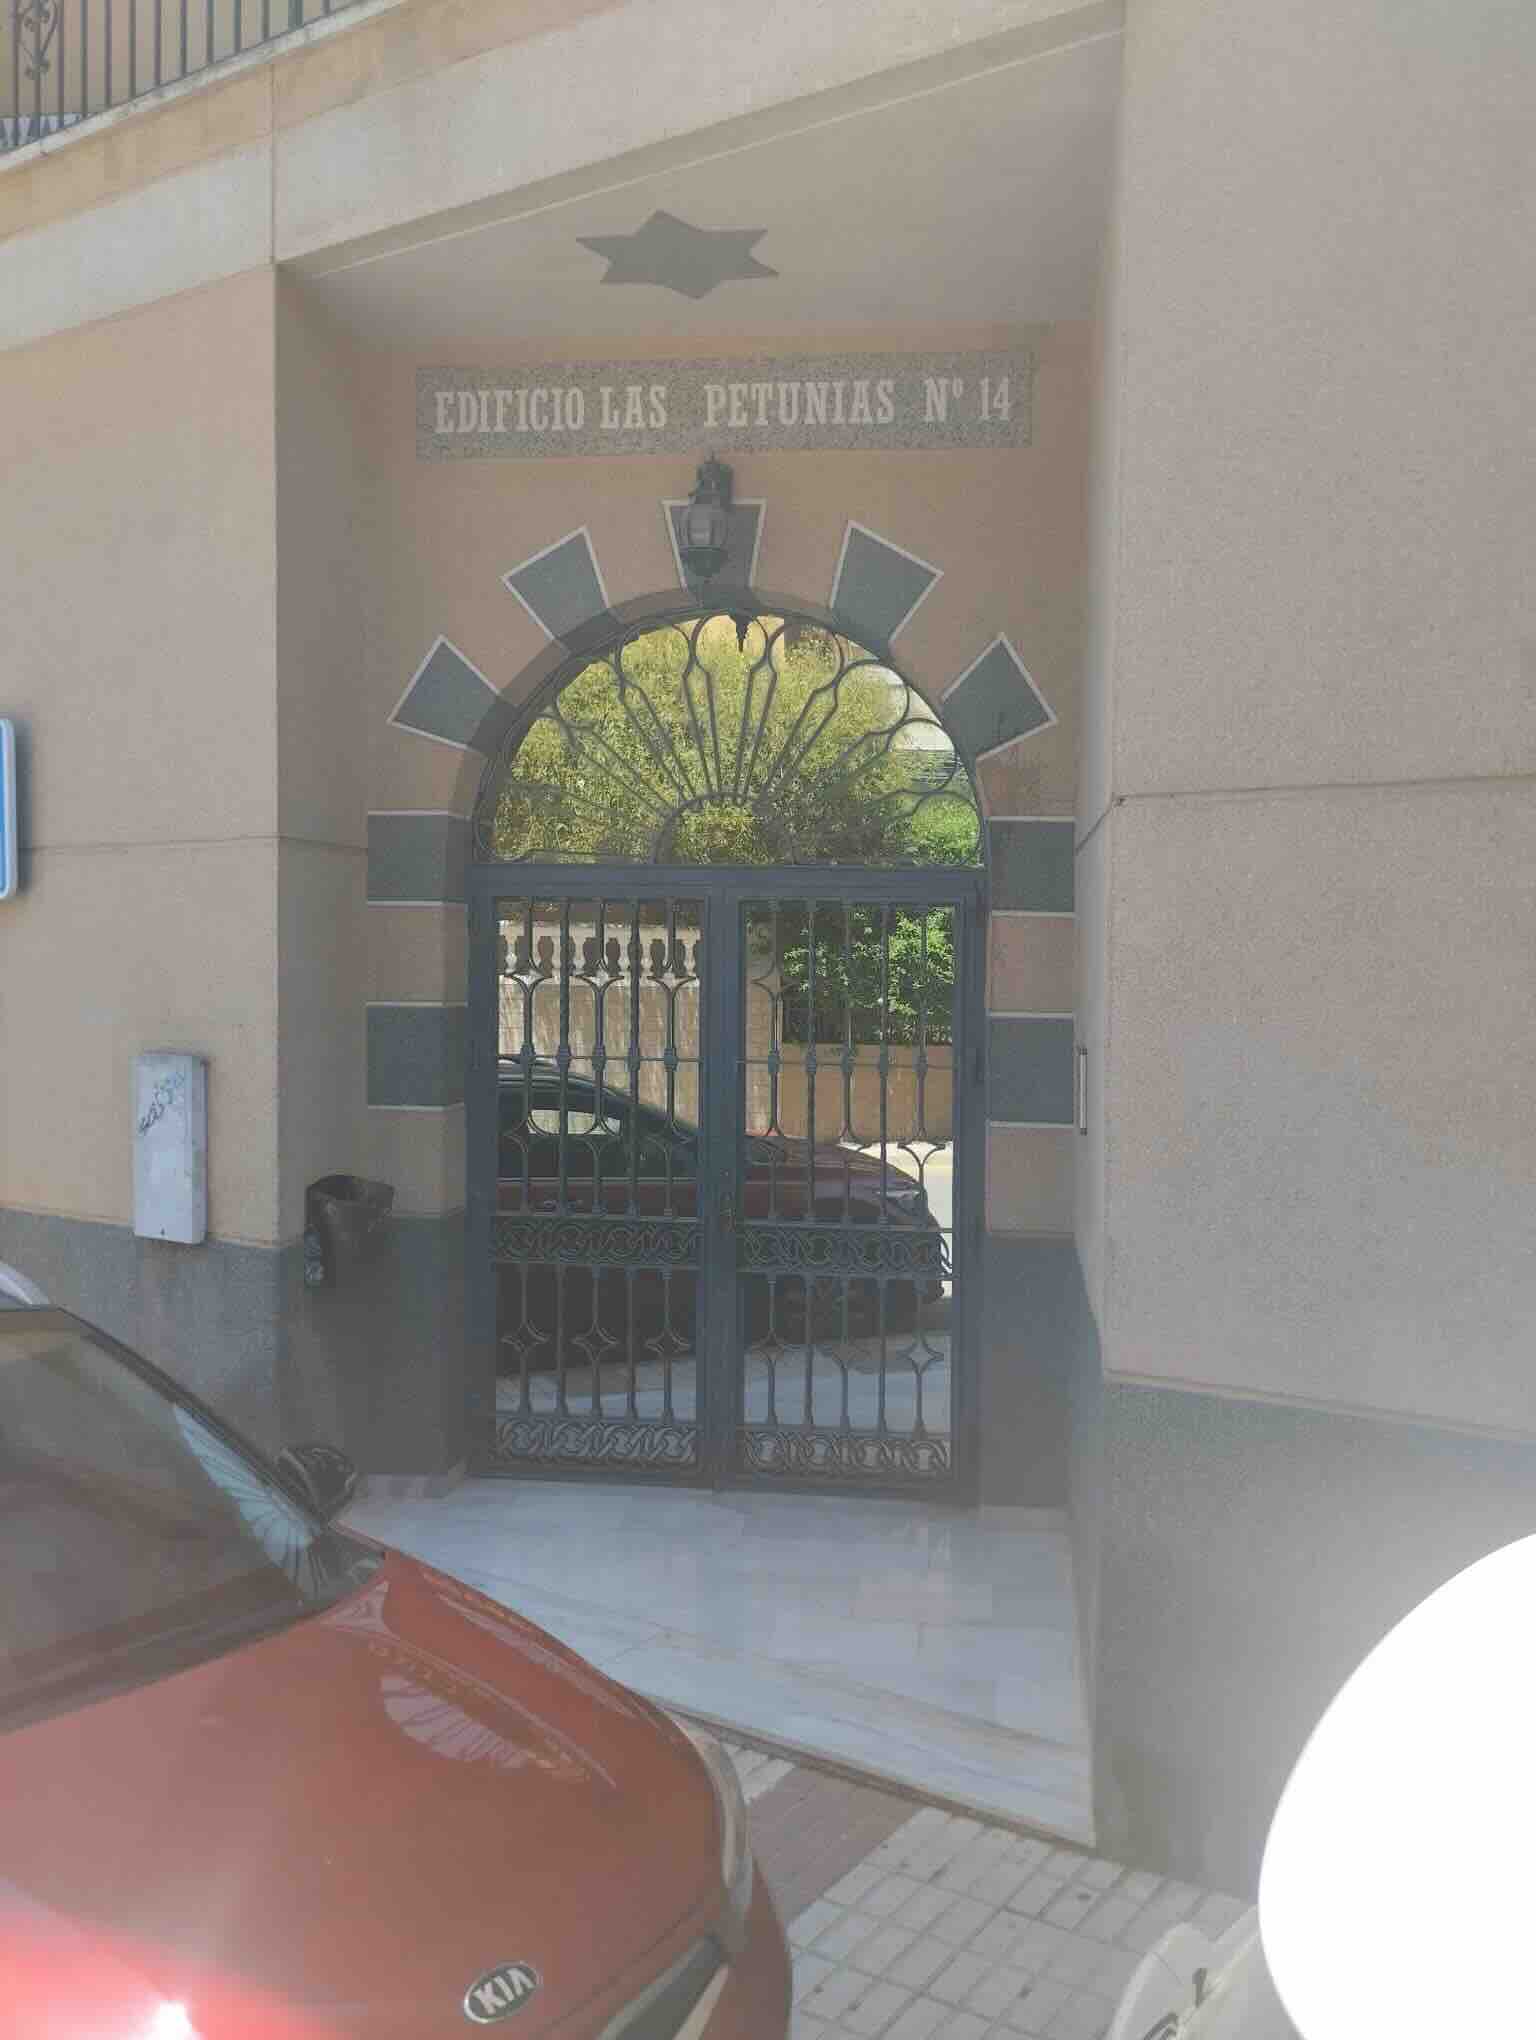
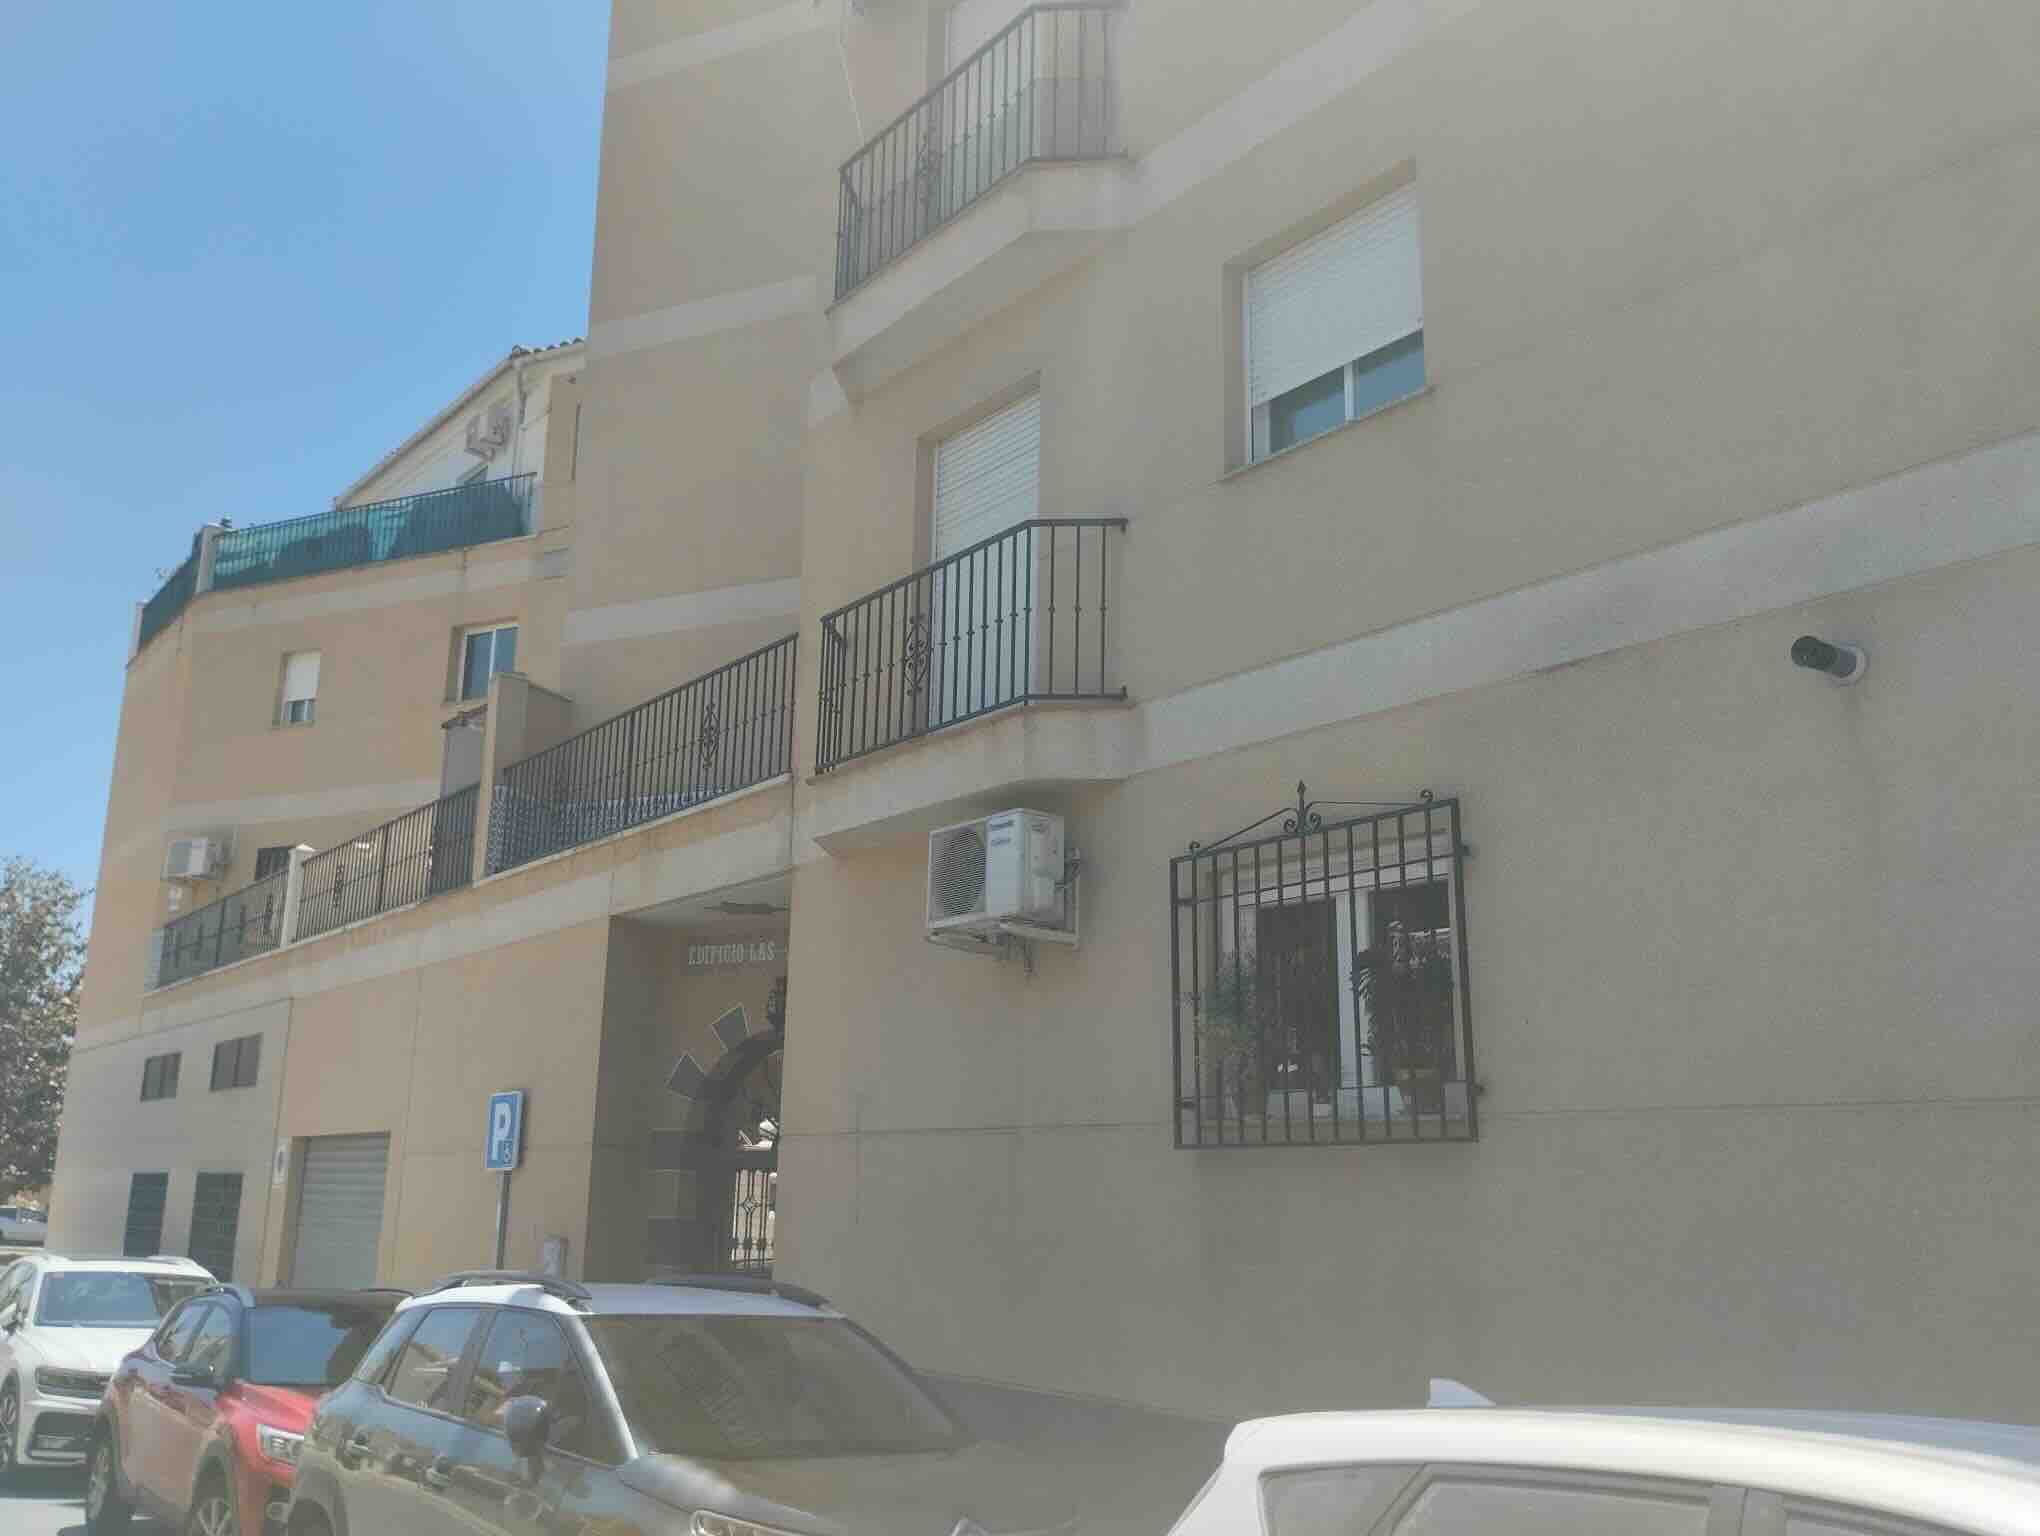
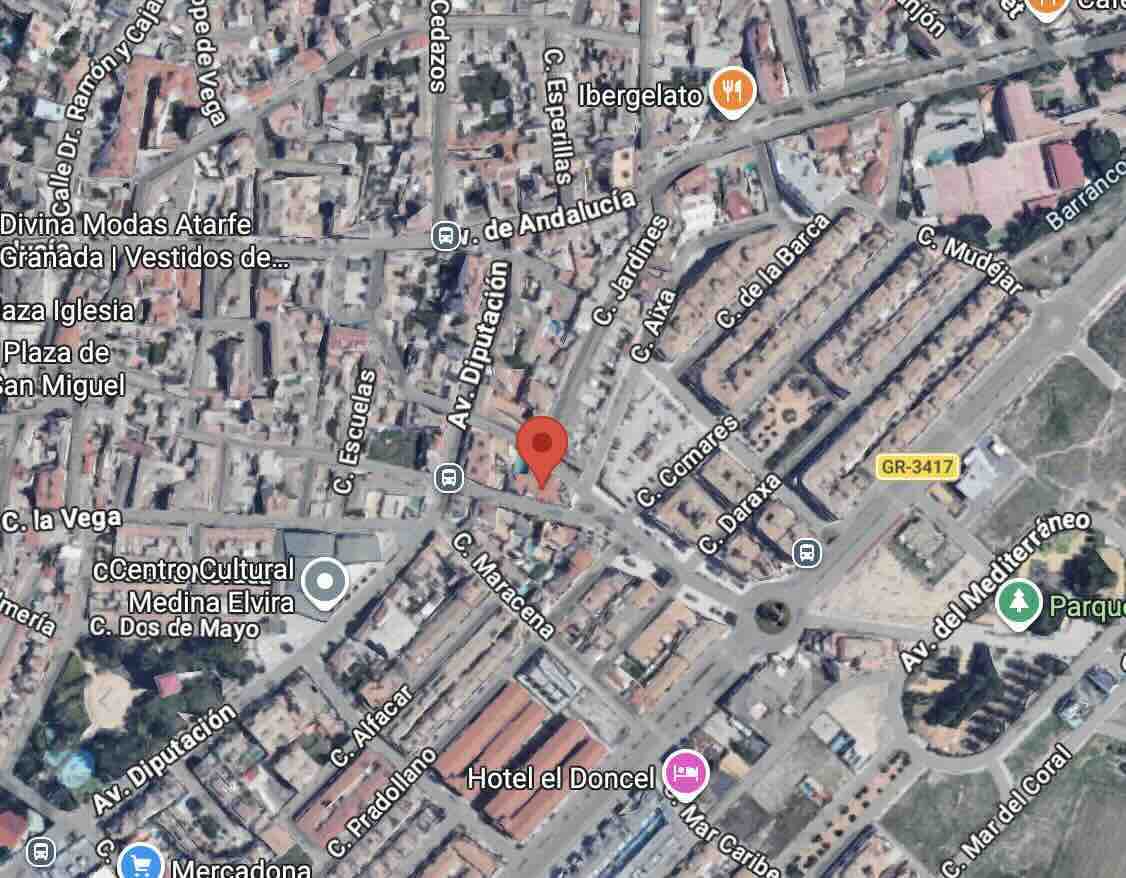
Calle Alfonso Bailón 14, Atarfe (Granada)
Oferta inicial/ a mejorar: €60,000.00
El precio de reserva no se ha cumplido por ninguna oferta.
Venta de crédito
NPL sobre piso en Calle Alfonso Bailón 14, Atarfe (Granada), desde 60.000 €
Referencia interna: BAC-CR-01-1002 / BAK_253
Colateral
Oportunidad de inversión mediante la adquisición de
créditos hipotecarios impagados (NPL),
vinculados a una vivienda situada en
Calle Alfonso Bailón 14, Atarfe (Granada).
El inmueble corresponde a un piso situado en la
segunda planta, puerta A, de un edificio residencial.
La operación se encuentra en una fase avanzada de
ejecución hipotecaria, con decreto de subasta emitido
en julio de 2026.
Localización del inmueble
Calle Alfonso Bailón 14 · Escalera 1 · Planta 2ª · Puerta A
18230 Atarfe (Granada)
Andalucía
Referencia catastral: 9399301VG3199N0038BU
Finca registral: 11.741
Registro de la Propiedad: Santa Fe nº 2
Tipología: vivienda en bloque
Deuda y situación judicial
La posición está vinculada a dos préstamos impagados,
uno de ellos objeto del procedimiento de ejecución hipotecaria.
Préstamo objeto de reclamación judicial:
- Principal actualizado comunicado: 39.752,70 €.
- Intereses actualizados comunicados: 24.894,47 €.
- Total comunicado: 64.647,17 €.
Segundo préstamo, no reclamado judicialmente:
- Principal actualizado comunicado: 13.482,12 €.
- Intereses actualizados comunicados: 6.198,14 €.
- Total comunicado: 19.680,26 €.
Deuda total actualizada comunicada: 84.327,43 €.
Los saldos anteriores han sido calculados según la información
facilitada fuera del procedimiento, aplicando los criterios
indicados en el artículo 25 de la Ley 5/2019.
Procedimiento judicial: ejecución hipotecaria
nº 1198/2021, tramitada ante el
Juzgado de Primera Instancia nº 14 de Granada.
Según el correo, el despacho de ejecución de
21 de diciembre de 2023 recoge:
- Principal reclamado judicialmente: 74.055,74 €.
- Previsión para intereses y costas: 4.705,57 €.
Estas cantidades procesales deben distinguirse del saldo
actualizado de los dos préstamos comunicado para la
comercialización.
Estado del procedimiento
La ejecución hipotecaria se encuentra en una
fase avanzada, pendiente de completar los trámites
necesarios para la celebración de subasta.
- 21/12/2023: despacho de ejecución.
- 26/01/2024: requerimiento de pago practicado positivamente.
- 24/03/2025: auto admitiendo sucesión procesal.
- 21/05/2026: diligencia teniendo por presentada la certificación de cargas.
- 03/07/2026: acuerdo relativo al embargo del eventual sobrante.
- 23/07/2026: decreto de subasta.
- 18/09/2026: solicitud de emisión del edicto y tasa de subasta.
La emisión del decreto de subasta no implica necesariamente
que la subasta esté abierta o publicada. Su estado deberá
comprobarse mediante las actuaciones judiciales actualizadas.
Cargas
La hipoteca objeto de ejecución corresponde a la
inscripción 2ª de la finca registral 11.741,
según la identificación recogida en las actuaciones judiciales.
Según la información facilitada, existe un
embargo posterior de carácter tributario,
con un principal aproximado de 1.240 €.
Asimismo, consta una actuación judicial relativa al
embargo del eventual sobrante de la ejecución a favor
de la Administración tributaria.
La situación registral, el rango de la hipoteca ejecutada,
la existencia de otras cargas, los importes actualizados
y su posible cancelación o subsistencia deberán confirmarse
mediante certificación registral actualizada.
Situación posesoria
Vivienda ocupada por la parte ejecutada, según
la información comercial facilitada.
No consta acuerdo de entrega voluntaria ni colaboración
para una solución extrajudicial.
El comprador deberá considerar los posibles plazos,
trámites judiciales y costes asociados a la eventual
obtención de la posesión, así como verificar la situación
física y ocupacional antes de formalizar la operación.
Condiciones de venta
- Tipo de operación: adquisición de crédito hipotecario impagado (NPL).
- Garantía: piso en Atarfe (Granada).
- Finca registral: 11.741.
- Deuda total actualizada comunicada: 84.327,43 €.
- Procedimiento: ejecución hipotecaria 1198/2021.
- Situación judicial: decreto de subasta emitido; edicto y tasa solicitados.
- Situación posesoria: vivienda ocupada.
- Precio mínimo orientativo para presentar oferta: 60.000 €.
- Honorarios de agencia: por cuenta del comprador.
- Gastos e impuestos: no incluidos.
- Operación sujeta a: aceptación de oferta y comprobación documental, registral y judicial.
Advertencia legal
La adquisición del crédito no implica la compra directa
de la vivienda. El comprador adquiere la posición acreedora
y los derechos asociados a los créditos efectivamente
incluidos en la cesión y, en su caso, a sus garantías.
La operación no garantiza la adjudicación del inmueble,
su entrega inmediata ni un resultado económico determinado.
Antes de formular una oferta vinculante deberán verificarse
el perímetro exacto de los créditos transmitidos,
la situación de la garantía hipotecaria, las cargas,
el saldo actualizado, la situación posesoria y el
estado del procedimiento judicial.
Aprende antes de invertir
¿Estás analizando un NPL?
Conoce cómo funciona la adquisición de créditos
hipotecarios impagados, sus fases judiciales
y los principales aspectos que debes revisar
antes de invertir.
Acceso a oportunidades
Accede a oportunidades inmobiliarias antes de que lleguen al mercado
Únete a nuestra red de inversores
Recibe oportunidades NPL, cesiones de remate y activos sin posesión según tu perfil de inversión.
Operaciones off-market
Consulta operaciones fuera de mercado y oportunidades que ya no están activas públicamente.
Alta gratuita y sin compromiso. Las oportunidades off-market se comparten primero con nuestra red de inversores.
Cómo usar este listado
1
Filtra por tipología y ubicación
2
Revisa el estado de la operación
3
Entra en la ficha y valida: colateral, fase del procedimiento y estrategia de salida
Preguntas frecuentes
¿Qué es un crédito inmobiliario impagado (NPL)?
Es un crédito hipotecario en situación de impago garantizado con un inmueble. El inversor adquiere el crédito — no el inmueble directamente — y el resultado depende de la estrategia de recuperación elegida.
¿Qué diferencia hay entre NPL y cesión de remate?
En un NPL compras el crédito antes de que el proceso judicial llegue a subasta. En una cesión de remate, la subasta ya se ha celebrado y se transmiten los derechos de adjudicación a un tercero.
¿Cuáles son los escenarios típicos al invertir en un NPL?
Los tres escenarios principales son: acuerdo extrajudicial con el deudor, continuación de la ejecución hipotecaria hasta adjudicación, o venta del crédito a un tercero. El resultado depende del escenario ejecutado y del coste total real.
¿Cómo priorizo qué oportunidades analizar primero?
Empieza por tipología de inmueble y ubicación, valida la fase del procedimiento y define la estrategia de salida antes de entrar. Apóyate en la calculadora ROI para estructurar los números.
Las operaciones aquí mostradas son parte de procesos de cesión de remate, ventas sin posesión y venta de créditos con garantía inmobiliaria (NPL). La información se ofrece para análisis independiente. No constituye asesoramiento ni recomendación de inversión.
