Oportunidades de inversión en NPL, cesiones de remate y activos sin posesión en España
Listado actualizado de oportunidades en créditos inmobiliarios impagados (NPL), cesiones de remate y venta sin posesión. Accede a activos judiciales en distintas fases del procedimiento y analiza cada operación con criterio.
Cada producto está en una fase distinta del procedimiento: en un NPL compras el crédito con garantía hipotecaria, no el inmueble; en una cesión de remate (CDR) te subrogas en una adjudicación ya producida en subasta; y en una venta sin posesión (VSP) compras un inmueble ya inscrito que todavía no está libre. Esa diferencia marca los plazos, los riesgos y la estrategia de salida.
Más de 13.000 oportunidades publicadas y operaciones off-market disponibles.
|
Nuevo informe · Octubre 2026 Índice inmubi: mercado NPL y CDR en EspañaPréstamos hipotecarios impagados y cesiones de remate en la oferta de Inmubi, con datos por provincia y descarga en abierto.
|
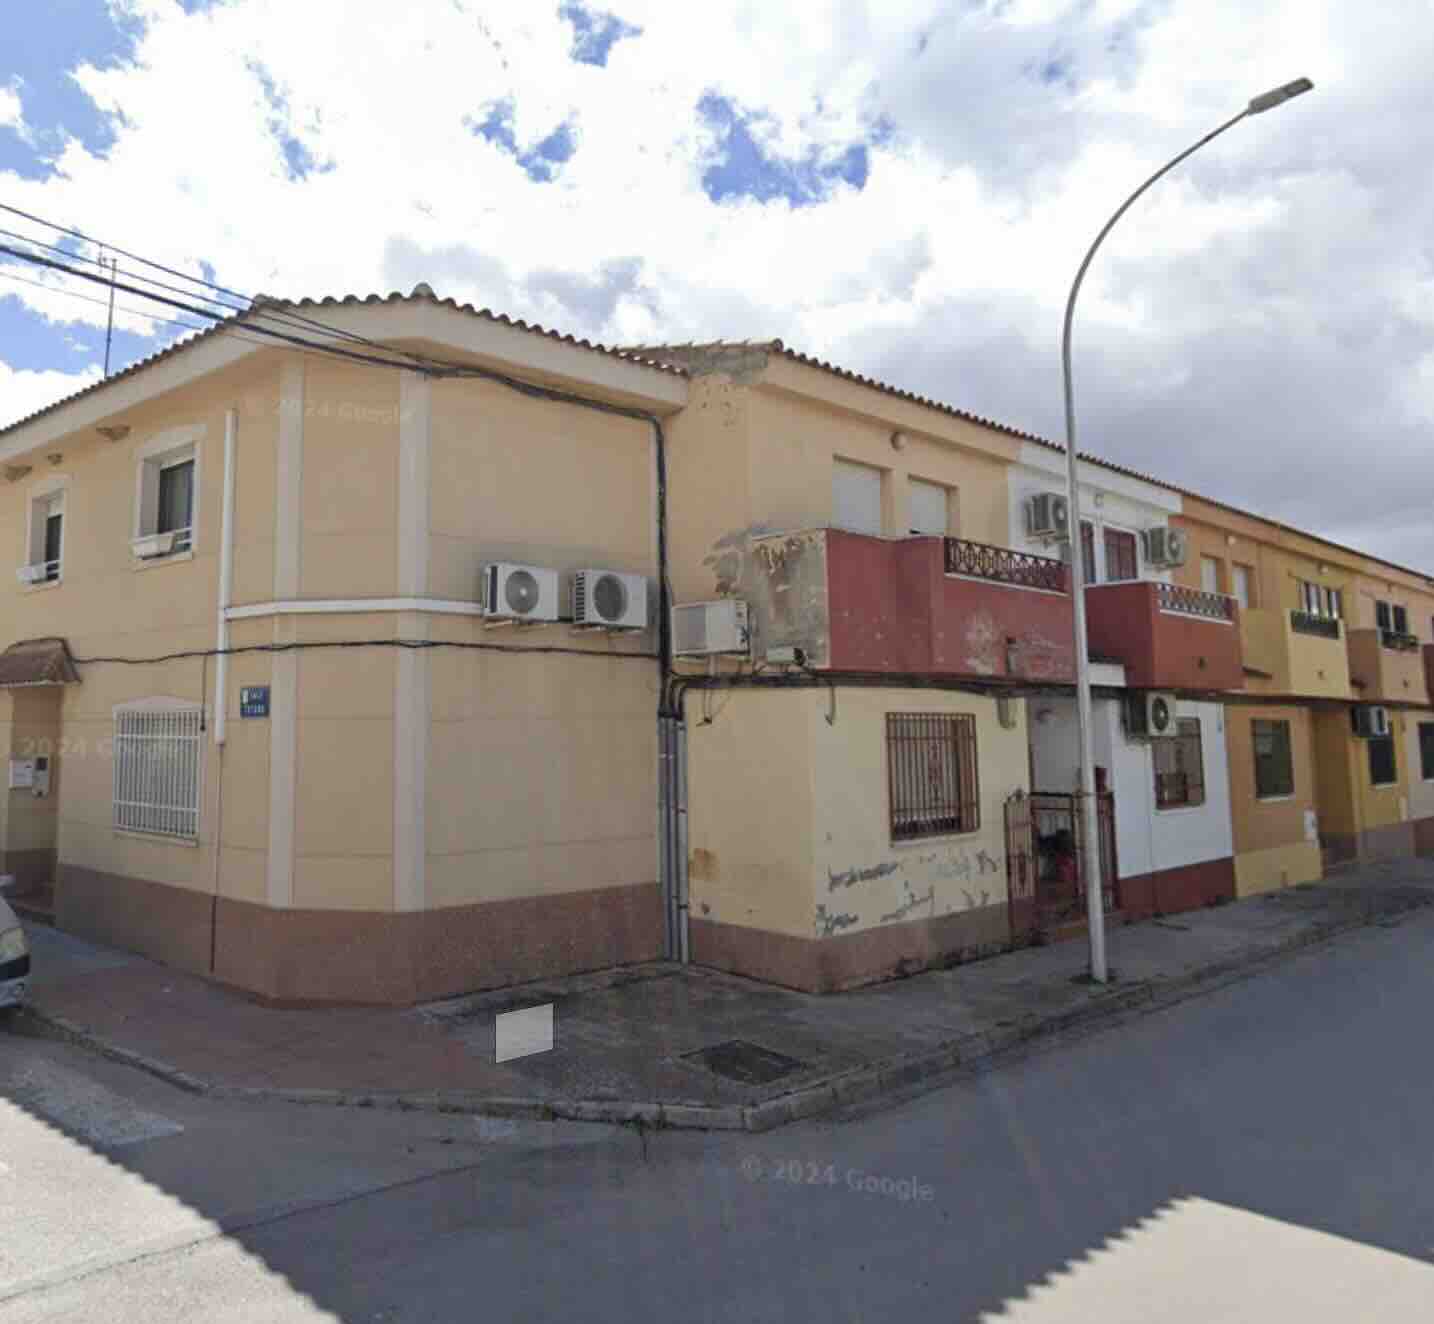
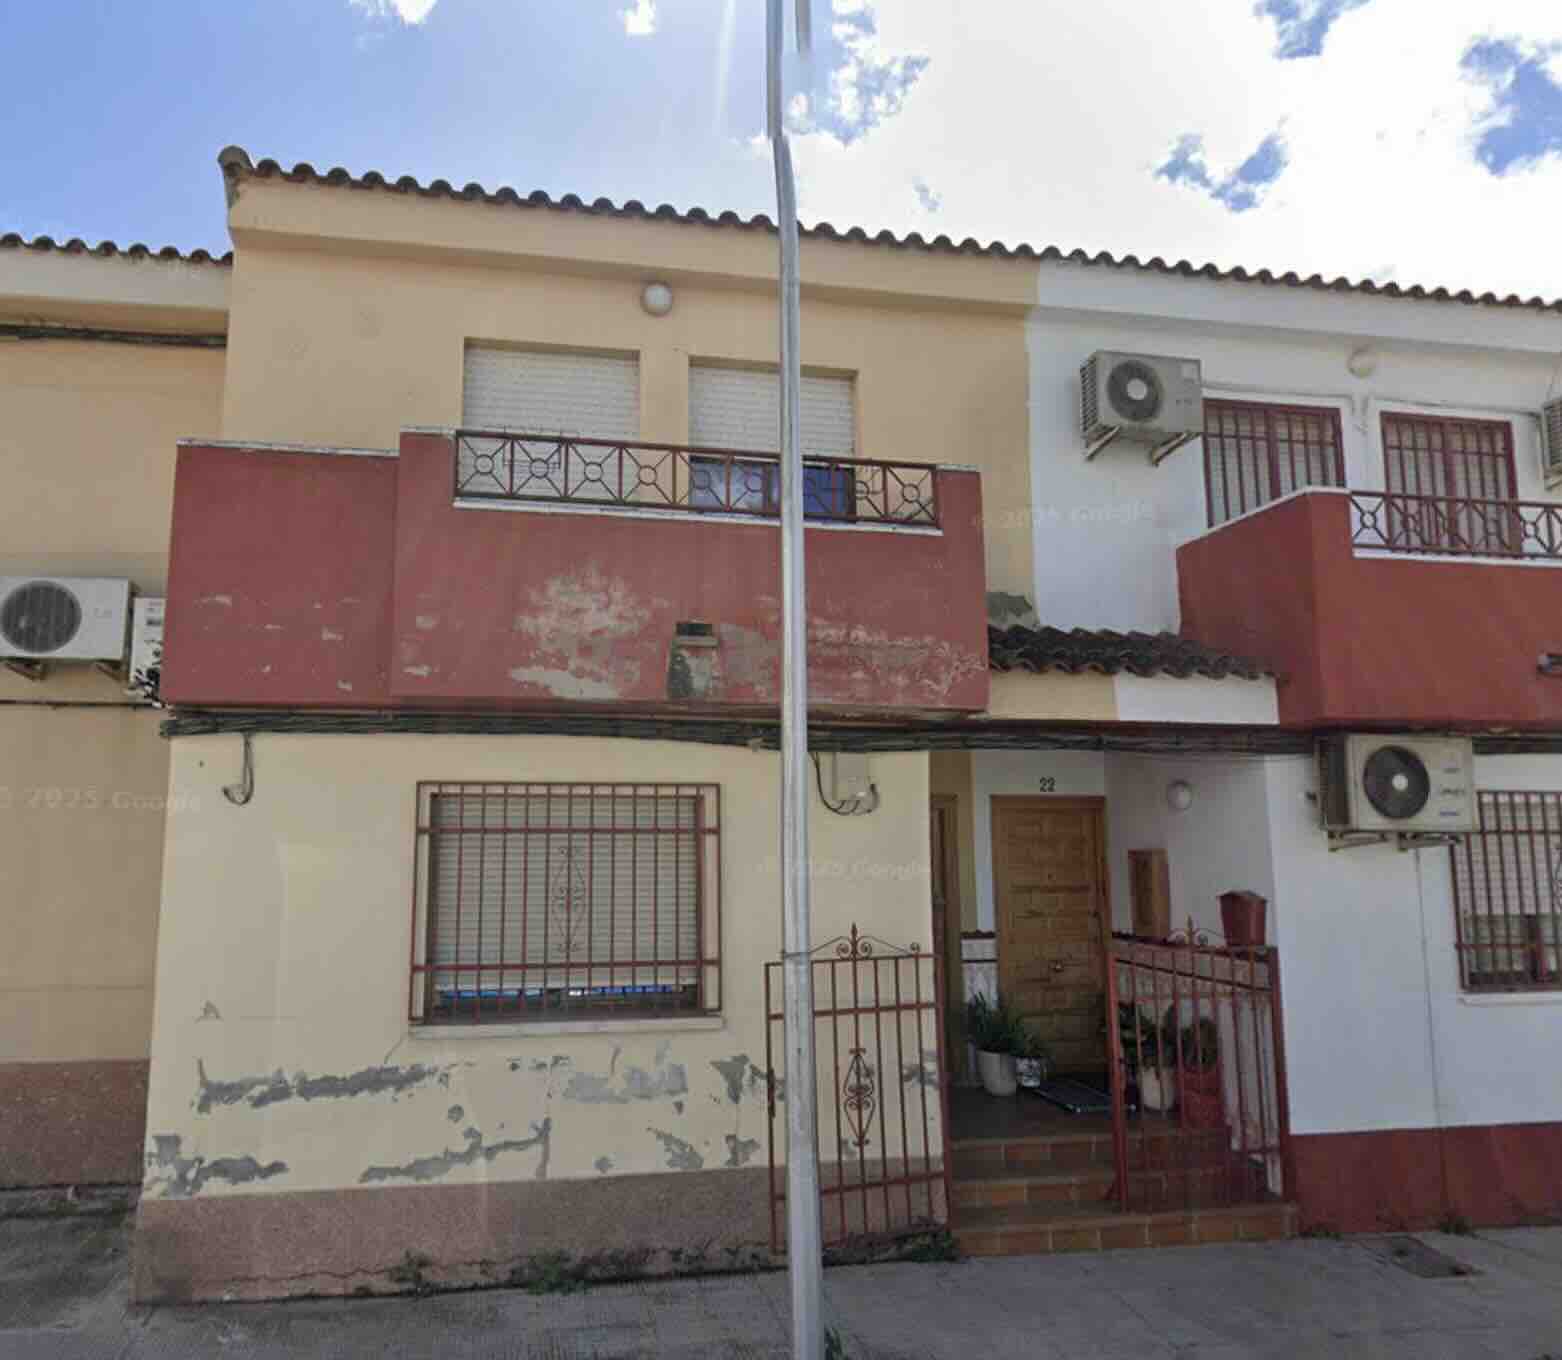
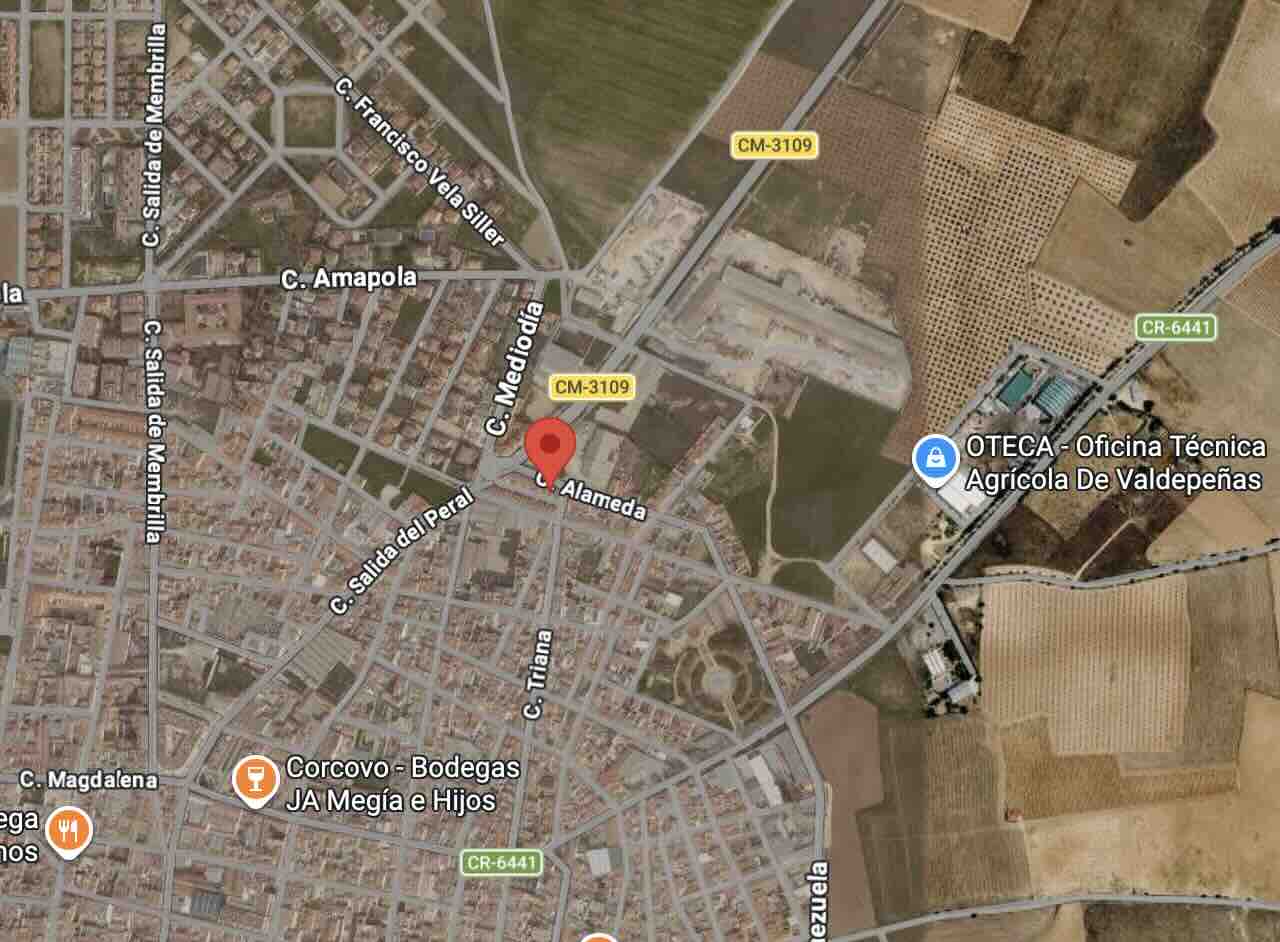
Calle Alameda 22, Valdepeñas (Ciudad Real)
Oferta inicial/ a mejorar: €37,000.00
El precio de reserva no se ha cumplido por ninguna oferta.
Venta de crédito
NPL sobre vivienda unifamiliar en Calle Alameda 22, Valdepeñas (Ciudad Real)
venta credito hipotecario ejecucion hipotecaria inversion inmobiliaria
Referencia interna: COP-ESC-0305
Colateral
Oportunidad de inversión mediante la adquisición de un
crédito hipotecario impagado (NPL),
garantizado con una vivienda unifamiliar adosada
situada en Calle Alameda 22, Valdepeñas (Ciudad Real).
Según la descripción registral, se trata de una
vivienda unifamiliar tipo B, distribuida en dos plantas
sobre rasante, comunicadas por una escalera interior.
- Planta baja: hall de entrada, estar-comedor, aseo, dormitorio, cocina con tendedero y escalera interior.
- Planta alta: tres dormitorios, baño y terraza exterior.
- Exterior: patio posterior de uso privado.
- Garaje: posibilidad de cochera mediante acceso por paso común privado, según descripción registral.
- Superficie útil registral: 90 m².
- Superficie construida registral: 110,25 m².
- Superficie catastral comunicada: 109 m².
- Año de construcción catastral: 1993.
Importante: la vivienda figura registralmente
como vivienda de protección oficial (VPO).
Deberá verificarse la vigencia del régimen de protección
y las posibles limitaciones de transmisión, precio
y adjudicación.
Localización del inmueble
Calle Alameda 22 · Bloque 2
Valdepeñas (Ciudad Real)
Castilla-La Mancha
Referencia catastral: 7314630VH6971S0001FE
Finca registral: 62.093
CRU: 13010000762161
Registro de la Propiedad: Valdepeñas
Deuda y valoración
- Deuda en sistemas (PropOB): 77.718,29 €.
- Valor de mercado estimado (REV): 65.983 €.
- Precio de adquisición del crédito: a consultar.
El valor REV corresponde a una estimación de mercado
del inmueble que garantiza el crédito. No constituye
el precio de venta del crédito ni necesariamente
el valor de subasta judicial.
Deuda y situación judicial
El crédito se encuentra judicializado mediante
ejecución hipotecaria 126/2021,
ante el órgano judicial competente de Valdepeñas.
Constan auto ordenando el despacho de ejecución
y decreto de fecha 18 de julio de 2023.
Las cantidades recogidas en el despacho de ejecución son:
- Principal e intereses vencidos reclamados: 112.739,63 €.
- Previsión provisional de intereses y costas: 33.821,88 €.
Estos importes procesales deben distinguirse de
la deuda OB comunicada en los sistemas de gestión.
Situación judicial comunicada:
procedimiento paralizado a la espera de la resolución
de la solicitud de asistencia jurídica gratuita (AJG)
de la parte ejecutada.
La reanudación de las actuaciones dependerá
de la resolución de dicha circunstancia
y de las decisiones del órgano judicial.
Consta asimismo auto de sucesión procesal
de mayo de 2025.
Cargas
La finca registral 62.093 figura gravada
con una hipoteca constituida en garantía
de un préstamo con 76.900 € de principal inicial,
formalizado en mayo de 2009 e inscrito
mediante la inscripción 10ª.
La responsabilidad hipotecaria documentada comprende:
- Principal garantizado: 76.900 €.
- Intereses ordinarios: hasta 25.377 €.
- Intereses de demora: hasta 15.380 €.
- Costas y gastos judiciales: hasta 15.380 €.
La hipoteca ha sido objeto de transmisiones
registrales posteriores.
En la nota simple examinada no se identifican
otras hipotecas ni embargos independientes.
Sin embargo, figura una certificación de cargas
relacionada con una
ejecución hipotecaria anterior, 23/2014.
Deberán verificarse el estado de dicho procedimiento,
la prioridad registral de la garantía
y la situación de cargas actualizada.
Igualmente, deberá comprobarse el alcance actual
del régimen de vivienda protegida.
Situación posesoria
Estado ocupacional: desconocido.
No se dispone de información confirmada
sobre la ocupación de la vivienda
ni de acuerdo de entrega voluntaria.
Antes de formalizar la adquisición deberán verificarse
la situación posesoria, el estado físico,
los gastos comunitarios, los suministros
y los tributos pendientes.
Condiciones de venta
- Tipo de operación: venta de crédito hipotecario impagado (NPL).
- Garantía: vivienda unifamiliar adosada.
- Localización: Valdepeñas (Ciudad Real).
- Superficie construida registral: 110,25 m².
- Finca registral: 62.093.
- Deuda OB: 77.718,29 €.
- Valoración REV: 65.983 €.
- Procedimiento: ejecución hipotecaria 126/2021.
- Estado: pendiente de resolución de AJG.
- Régimen registral: vivienda identificada como VPO.
- Precio de adquisición del crédito: a consultar.
- Honorarios de agencia: por cuenta del comprador, adicionales al precio de adquisición y sujetos a las condiciones de intermediación aplicables.
- Gastos e impuestos: no incluidos en el precio.
Advertencia legal
La adquisición del crédito no implica
la compraventa directa de la vivienda.
El comprador adquiere la posición acreedora
y los derechos correspondientes al crédito
y a la garantía hipotecaria efectivamente transmitidos.
La operación no garantiza la adjudicación
del inmueble, su entrega inmediata
ni un resultado económico determinado.
La transmisión queda sujeta a verificación
registral y judicial, comprobación del régimen
de protección oficial, confirmación del saldo
actualizado y revisión de la situación posesoria.
Aprende antes de invertir
¿Estás analizando un NPL?
Conoce cómo funciona la adquisición de créditos
hipotecarios impagados y los principales
aspectos que debes revisar antes de invertir.
Acceso a oportunidades
Accede a oportunidades inmobiliarias antes de que lleguen al mercado
Únete a nuestra red de inversores
Recibe oportunidades NPL, cesiones de remate y activos sin posesión según tu perfil de inversión.
Operaciones off-market
Consulta operaciones fuera de mercado y oportunidades que ya no están activas públicamente.
Alta gratuita y sin compromiso. Las oportunidades off-market se comparten primero con nuestra red de inversores.
Cómo usar este listado
1
Filtra por tipología y ubicación
2
Revisa el estado de la operación
3
Entra en la ficha y valida: colateral, fase del procedimiento y estrategia de salida
Preguntas frecuentes
¿Qué es un crédito inmobiliario impagado (NPL)?
Es un crédito hipotecario en situación de impago garantizado con un inmueble. El inversor adquiere el crédito — no el inmueble directamente — y el resultado depende de la estrategia de recuperación elegida.
¿Qué diferencia hay entre NPL y cesión de remate?
En un NPL compras el crédito antes de que el proceso judicial llegue a subasta. En una cesión de remate, la subasta ya se ha celebrado y se transmiten los derechos de adjudicación a un tercero.
¿Cuáles son los escenarios típicos al invertir en un NPL?
Los tres escenarios principales son: acuerdo extrajudicial con el deudor, continuación de la ejecución hipotecaria hasta adjudicación, o venta del crédito a un tercero. El resultado depende del escenario ejecutado y del coste total real.
¿Cómo priorizo qué oportunidades analizar primero?
Empieza por tipología de inmueble y ubicación, valida la fase del procedimiento y define la estrategia de salida antes de entrar. Apóyate en la calculadora ROI para estructurar los números.
Las operaciones aquí mostradas son parte de procesos de cesión de remate, ventas sin posesión y venta de créditos con garantía inmobiliaria (NPL). La información se ofrece para análisis independiente. No constituye asesoramiento ni recomendación de inversión.
